
Kế toán sản xuất theo Thông tư 99 và 133
Với công ty dùng hệ thống tài khoản Việt Nam theo Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC, kế toán sản xuất theo quy tắc Việt Nam: thời gian trung tâm sản xuất được tính vào chi phí sản xuất chung (627) hoặc chi phí sản xuất, kinh doanh dở dang (154), không vào giá vốn hàng bán, và bút toán dở dang ghi có từng thành phần vào đúng tài khoản kho của nó (152 cho nguyên vật liệu, 156 cho hàng hóa).
Ai thực hiện |
Kế toán trưởng và kế toán giá thành của doanh nghiệp sản xuất Việt Nam. |
Ứng dụng |
Hóa đơn, Sản xuất |
Trước khi bắt đầu
Công ty dùng hệ thống tài khoản theo Thông tư 99 hoặc Thông tư 133 của mô-đun Vietnam Chart of Accounts - Circular 99 and 133.
Manufacturing Accounting - Vietnam và Manufacturing WIP Accounting - Vietnam tự cài cùng hệ thống tài khoản Việt Nam và các mô-đun kế toán sản xuất.
Các thiết lập cần quyền Kế toán ‣ Quản trị viên.
Công ty trong ví dụ dùng hệ thống tài khoản theo Thông tư 99.
Mỗi thông tư dùng những tài khoản nào?
Tài khoản |
Thông tư 99 |
Thông tư 133 |
|---|---|---|
Tài khoản chi phí mặc định của trung tâm sản xuất |
627 Chi phí sản xuất chung |
154 Chi phí sản xuất, kinh doanh dở dang |
Tài khoản chi phí sản xuất dở dang |
154 Chi phí sản xuất, kinh doanh dở dang |
154 Chi phí sản xuất, kinh doanh dở dang |
Tài khoản chi phí sản xuất chung của sản phẩm dở dang |
627 Chi phí sản xuất chung |
không đặt: dùng Tài khoản sản xuất của nhóm sản phẩm (154) |
Ghi có thành phần trong bút toán dở dang |
Tài khoản định giá tồn kho của từng nhóm thành phần (152, 156) |
Tài khoản định giá tồn kho của từng nhóm thành phần (152, 156) |
Các tài khoản được nạp cùng hệ thống tài khoản và có thể đổi trong Hóa đơn ‣ Cấu hình ‣ Thiết lập, mục Kế toán sản xuất.
Vì sao trung tâm sản xuất cần tài khoản chi phí riêng?
Khi lệnh sản xuất hoàn thành, chi phí thời gian của trung tâm sản xuất được ghi có vào Tài khoản chi phí của trung tâm sản xuất. Trung tâm sản xuất không có tài khoản này sẽ dùng Tài khoản chi phí của nhóm sản phẩm (632), khiến chi phí nhân công và máy móc sản xuất bị đưa thẳng vào giá vốn hàng bán thay vì chi phí sản xuất.
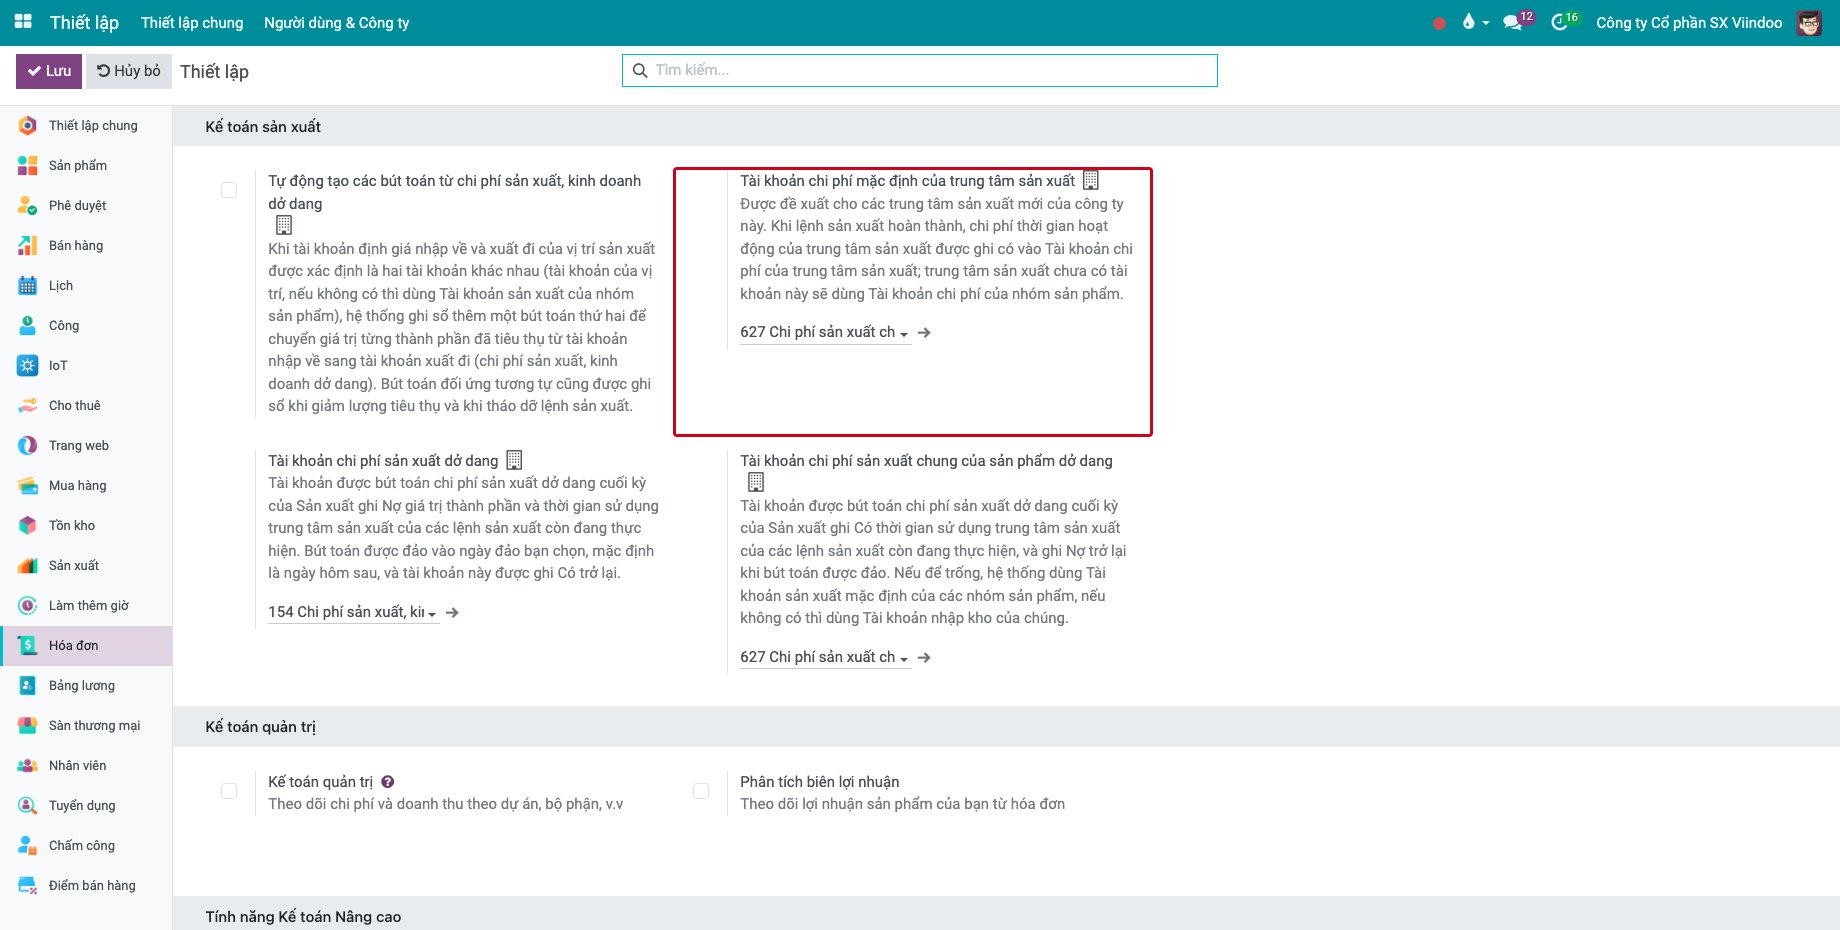
Vào Hóa đơn ‣ Cấu hình ‣ Thiết lập, mục Kế toán sản xuất. Tài khoản chi phí mặc định của trung tâm sản xuất là 627 theo Thông tư 99 và 154 theo Thông tư 133.
![Tài khoản chi phí mặc định của trung tâm sản xuất trong phần thiết lập]()
Trung tâm sản xuất mới nhận tài khoản này ở Tài khoản chi phí, trong tab Thông tin chung. Các trung tâm sản xuất đã có giữ tài khoản của mình: kiểm tra chúng trong Sản xuất ‣ Cấu hình ‣ Trung tâm sản xuất.
![Trung tâm sản xuất mới với tài khoản chi phí 627]()
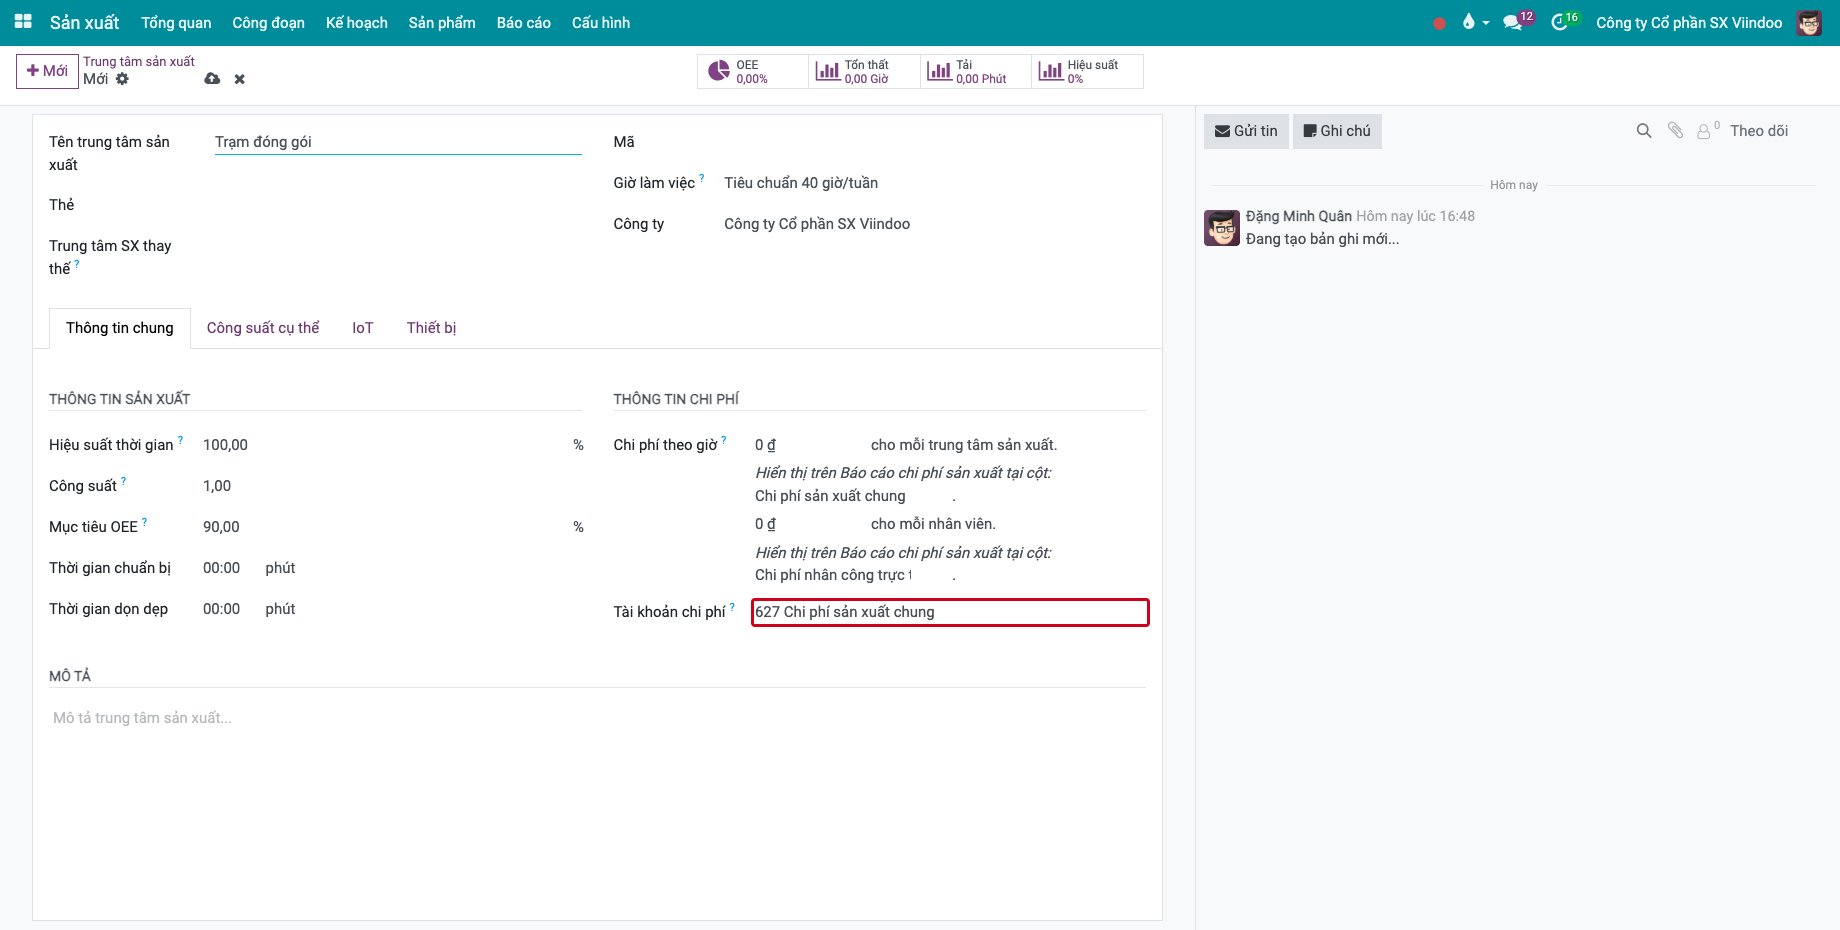
Giá trị mặc định được đặt cho công ty Việt Nam chưa có lệnh sản xuất nào hoàn thành, và cho mọi hệ thống tài khoản Việt Nam nạp về sau. Công ty đã có lệnh hoàn thành giữ nguyên thiết lập: hãy tự chọn Tài khoản chi phí mặc định của trung tâm sản xuất. Giá trị bạn đã chọn được giữ nguyên, kể cả khi nạp lại hệ thống tài khoản.
Từng thành phần được ghi có trong bút toán dở dang như thế nào?
Ghi sổ bút toán dở dang ghi có từng thành phần vào Tài khoản định giá tồn kho của nhóm sản phẩm của nó, mỗi tài khoản một dòng, thay vì một dòng trên tài khoản mặc định của công ty. Kiểm tra tài khoản trên nhóm sản phẩm trong Tồn kho ‣ Cấu hình ‣ Sản phẩm ‣ Nhóm sản phẩm; thay đổi tài khoản áp dụng từ bút toán kế tiếp.
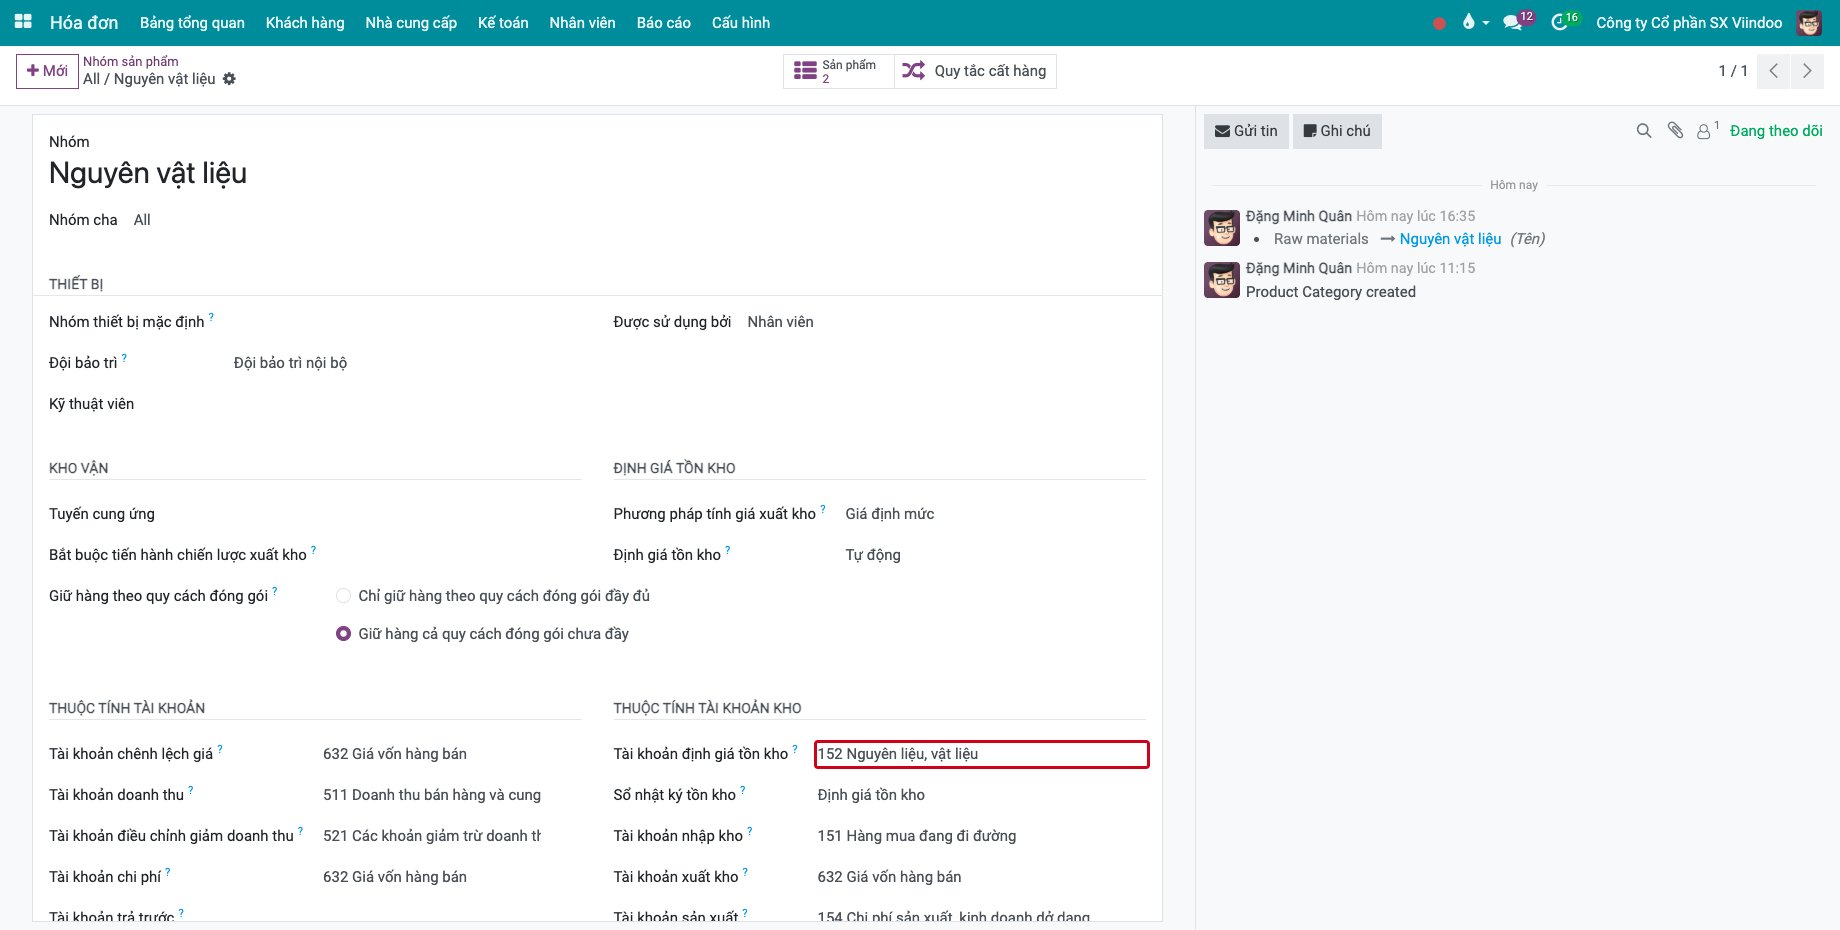
Trong ví dụ, bút toán của lệnh đang dở dang ghi có 152 phần ván gỗ sồi, 156 phần vít và 627 phần thời gian trung tâm sản xuất, và ghi nợ 154 tổng số, xem Ghi sổ bút toán chi phí sản xuất dở dang cuối kỳ.
Điều gì xảy ra khi tiêu hao của lệnh đã hoàn thành thay đổi?
Khi tài khoản nhập và xuất của địa điểm sản xuất là cùng một tài khoản (154), phần thay đổi tiêu hao của lệnh đã hoàn thành được chuyển sang thành phẩm, kể cả khi Tự động tạo các bút toán từ chi phí sản xuất, kinh doanh dở dang đang tắt, để tài khoản chi phí dở dang về 0.
Nguyên vật liệu gia công được định giá thế nào?
Với hệ thống tài khoản Việt Nam, các địa điểm gia công được đặt Ghi nhận vào chi phí sản xuất, kinh doanh dở dang: nguyên vật liệu gửi bên gia công ra khỏi kho và được ghi nhận vào 154 cho đến khi hàng về. Xem Ghi sổ bút toán chi phí sản xuất dở dang cuối kỳ và Kế toán gia công trong Viindoo.
Lỗi thường gặp
Vấn đề |
Cách xử lý |
|---|---|
Chi phí nhân công của các lệnh bị ghi vào 632. |
Trung tâm sản xuất chưa có Tài khoản chi phí. Hãy đặt tài khoản này, và đặt Tài khoản chi phí mặc định của trung tâm sản xuất cho các trung tâm mới. |
Bút toán dở dang ghi có một dòng 156 cho mọi thành phần. |
Các nhóm thành phần dùng cùng Tài khoản định giá tồn kho. Đặt 152 cho các nhóm nguyên vật liệu. |
Tài khoản chi phí mặc định của trung tâm sản xuất đang trống. |
Công ty đã có lệnh hoàn thành khi cài mô-đun. Hãy tự chọn tài khoản. |
Bước tiếp theo
Ghi sổ bút toán chi phí sản xuất dở dang cuối kỳ: ghi sổ chi phí dở dang cuối kỳ.
Chi phí sản xuất định mức cho năng lực sản xuất: chi phí của trung tâm sản xuất.
Xem thêm
Bài viết liên quan