Làm sao đo hiệu quả đầu tư số hóa khi doanh nghiệp nhỏ và vừa (SME) chưa có số liệu mốc (baseline), tức là chưa biết trước đây mình đang ở mức nào và đang lãng phí bao nhiêu? Bài 11 chuỗi "Từ dữ liệu đến Kaizen" hướng dẫn cách tạo số liệu mốc tối thiểu và đo giá trị theo từng lớp.
Đo hiệu quả đầu tư số hóa: vì sao doanh nghiệp thấy khó
Một trong những câu hỏi khó nhất khi triển khai ERP, số hóa hay Kaizen là:
"Đầu tư này mang lại bao nhiêu tiền?"
Câu hỏi hoàn toàn đúng. Nhưng với doanh nghiệp nhỏ và vừa, vấn đề là doanh nghiệp thường chưa có đủ dữ liệu để trả lời. Họ có thể biết doanh thu, chi phí, lợi nhuận, nhưng lại không biết thời gian hoàn thành đơn hàng (lead time) hiện tại, thời gian chờ, tỷ lệ làm lại (rework), tỷ lệ lỗi, mức tiêu hao thực tế, số giờ nhân viên mất cho nhập liệu, số đơn hàng trễ vì thiếu vật tư.
Doanh nghiệp muốn đo hiệu quả đầu tư, nhưng lại chưa có số liệu mốc để biết "trước khi cải tiến" đang ở mức nào.
Đây là lý do nhiều dự án số hóa bị rơi vào thế khó: lãnh đạo muốn thấy hiệu quả ngay, đơn vị triển khai nhìn thấy giá trị dài hạn, nhưng chưa có dữ liệu chung để chứng minh.
Không có số liệu mốc thì chưa thể đo đầy đủ hiệu quả đầu tư ngay từ đầu
Tỷ suất hoàn vốn (ROI) về bản chất là so sánh trước và sau. Ví dụ, thời gian hoàn thành đơn hàng từ 15 ngày xuống 11 ngày, hoặc tỷ lệ làm lại từ 12% xuống 7% (ví dụ minh họa). Nếu "trước" không có số, thì rất khó khẳng định chính xác hiệu quả tài chính.
Vì vậy, với doanh nghiệp chưa có số liệu mốc, cách tiếp cận thực tế không phải là "cố tính hiệu quả đầu tư thật chính xác ngay từ đầu", mà là "tạo số liệu mốc tối thiểu trước, rồi đo hiệu quả dần bằng dữ liệu thực tế". Điều này cũng khác với việc phân tích hiệu quả đầu tư trước khi chuyển đổi số, vốn ước tính cơ sở để đầu tư; ở đây câu hỏi là làm sao đo được điều thực sự diễn ra.
Hiệu quả đầu tư không chỉ là giảm người
Một sai lầm phổ biến là chỉ nhìn hiệu quả đầu tư theo hướng giảm được bao nhiêu nhân sự? Trong thực tế, giá trị của ERP và Kaizen có thể nằm ở nhiều lớp khác nhau:
Tiết kiệm thời gian
Giảm nhập lặp, giảm tổng hợp báo cáo, giảm hỏi trạng thái.
Giảm sai sót
Sai định mức nguyên vật liệu (BoM), sai số lượng, sai tồn kho, sai báo giá.
Rút ngắn thời gian hoàn thành đơn
Xử lý nhanh hơn, ít chờ hơn, ít giao trễ hơn.
Giảm tồn kho
Mua chính xác hơn, giảm tồn chết, tăng vòng quay.
Giảm lỗi và làm lại
Ít làm lại, ít phế phẩm (scrap), ít bảo hành.
Tăng năng lực, tăng chất lượng quyết định
Cùng số người xử lý nhiều đơn hơn, nhìn đúng dữ liệu, phản ứng sớm hơn.
Hiệu quả đầu tư nên nhìn theo toàn bộ các lớp này, cũng là ý về giá trị quản trị của dữ liệu mà chuỗi bài đã phân tích.
Bắt đầu từ số liệu mốc tối thiểu
Để đo hiệu quả đầu tư số hóa khi chưa có số liệu mốc, không cần theo dõi hàng trăm chỉ số. Chỉ cần chọn 3 đến 5 chỉ số sát với vấn đề lớn nhất.
Doanh nghiệp sản xuất có thể bắt đầu với
Thời gian hoàn thành đơn hàng, tỷ lệ giao đúng hạn, tỷ lệ lỗi, chênh lệch tiêu hao vật tư, tồn kho bình quân.
Doanh nghiệp dịch vụ có thể chọn
Thời gian xử lý yêu cầu, tỷ lệ hoàn thành đúng hạn, mức sử dụng nguồn lực, giờ tính phí, số giờ nhập liệu thủ công.
Chỉ đo những gì doanh nghiệp dự định cải thiện.
Trong ERP, phần lớn số liệu mốc này đến từ dữ liệu vốn đã được ghi nhận khi vận hành. Ví dụ trên lệnh sản xuất, mỗi công đoạn đã lưu sẵn thời lượng dự kiến và thời lượng thực tế.
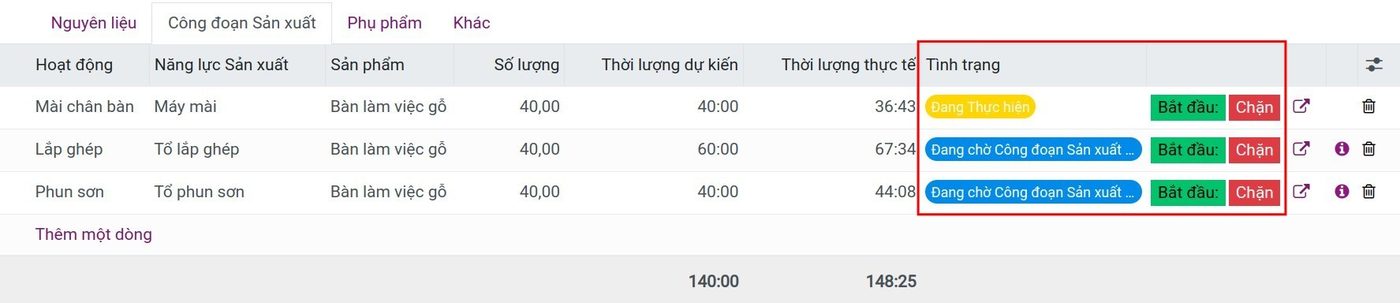
Mỗi công đoạn hiển thị thời lượng dự kiến và thực tế. Gom lại trong một tháng, đây đã là số liệu mốc về thời gian chu kỳ trước khi cải tiến.
Số liệu mốc không cần hoàn hảo
Doanh nghiệp nhỏ và vừa thường lo: "Dữ liệu cũ của tôi không chính xác thì đo kiểu gì?" Không cần đợi dữ liệu hoàn hảo. Có thể bắt đầu bằng 1 tháng, 20 đơn hàng, một nhóm sản phẩm, một phòng ban hoặc một quy trình. Mục tiêu là có một điểm xuất phát đủ tin cậy để so sánh, chứ không phải xây một hệ thống phân tích dữ liệu (BI) hoàn chỉnh ngay từ đầu. Logic này giống số liệu mốc trong quản lý dự án: một mốc cố định để đo tiến độ, chỉ khác là áp dụng cho vận hành.
Giá thành chuẩn là một ví dụ tốt: màn hình tổng quan định mức nguyên vật liệu nhiều cấp cho một cấu trúc chi phí chuẩn, sau này làm mốc để so với chi phí thực tế sau sản xuất.
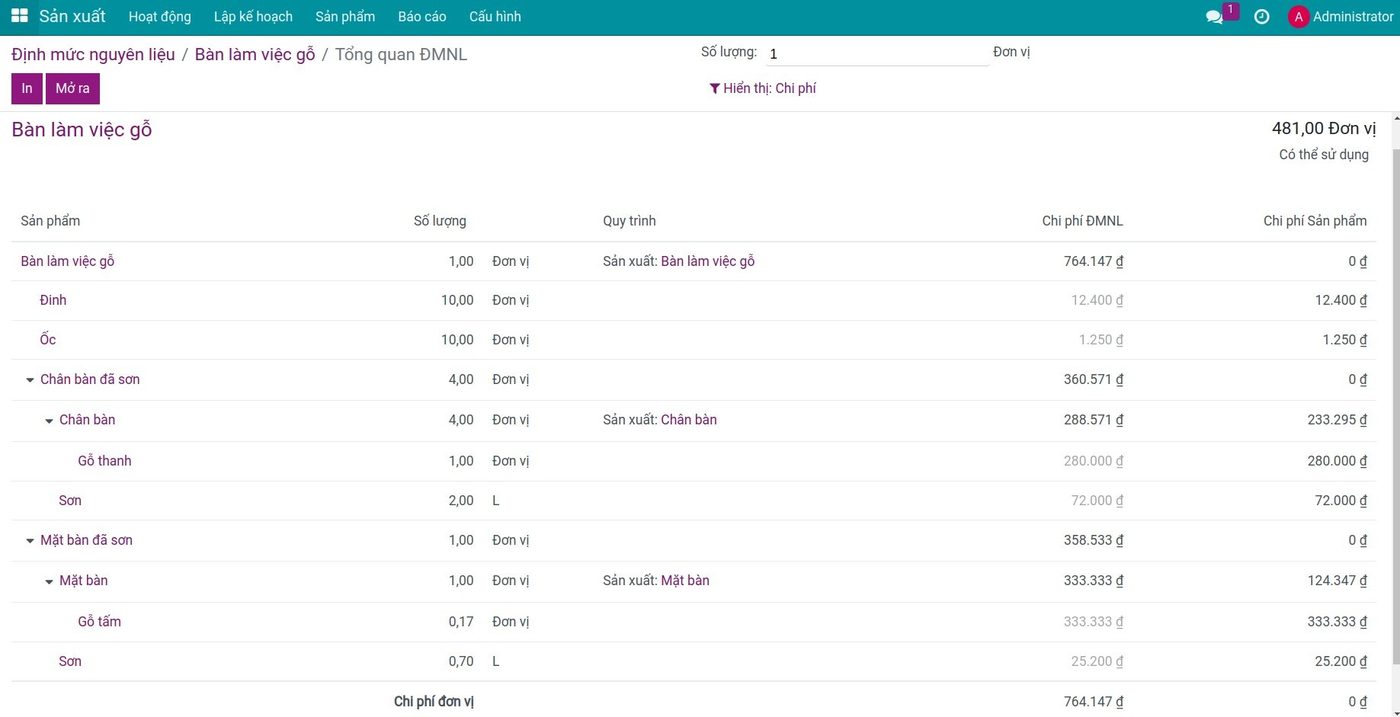
Tổng quan định mức nguyên vật liệu cộng dồn chi phí thành phần và công đoạn theo từng cấp, cho một giá thành chuẩn để so với chi phí sản xuất thực tế.
Đo giá trị theo từng tầng
Có thể chia giá trị của số hóa thành 5 tầng, cũng là cách đo hiệu quả đầu tư số hóa theo từng bước:
Giá trị nhìn thấy
Biết đơn hàng đang ở đâu, vật tư thiếu ở đâu, lỗi phát sinh ở đâu.
Giá trị kiểm soát
Kiểm soát hạn mức, chất lượng, tiến độ, tồn kho: giảm rủi ro, giảm sai lệch.
Giá trị năng suất
Giảm thao tác, giảm thời gian, giảm nhập lặp, xử lý nhiều giao dịch hơn.
Giá trị tối ưu
Dùng dữ liệu để rút ngắn thời gian hoàn thành đơn, giảm lỗi, giảm tồn kho, tối ưu lịch.
Giá trị tài chính
Giảm chi phí, tăng biên lợi nhuận, tăng doanh thu, giải phóng vốn lưu động.
Nhìn thấy chưa chắc tạo tiền ngay, nhưng là nền để cải tiến. Kiểm soát giúp giảm rủi ro. Năng suất là lúc hiệu quả vận hành bắt đầu thấy rõ. Tối ưu là nơi giá trị Kaizen hiện ra. Tài chính là lớp mà lãnh đạo quan tâm nhất, nhưng thường đến sau các tầng trước.
Một ví dụ đơn giản: giảm thời gian xử lý đơn hàng
Giả sử trước số hóa, mỗi đơn hàng mất 20 phút tổng hợp thông tin, mỗi tháng 500 đơn (ví dụ minh họa). Tổng thời gian là 10.000 phút, khoảng 167 giờ mỗi tháng. Sau khi tích hợp dữ liệu, giảm còn 8 phút mỗi đơn:
12 phút × 500 = 6.000 phút = 100 giờ mỗi tháng
Nếu chi phí nhân sự quy đổi là 150.000 đồng mỗi giờ, giá trị là 15 triệu đồng mỗi tháng. Đây là một hiệu quả đầu tư rất dễ hiểu.
Nhưng nhiều giá trị không thể quy đổi ngay thành tiền
Phát hiện đơn hàng chậm sớm hơn, giảm rủi ro giao sai, biết tồn kho chính xác, có dữ liệu để truy nguyên lỗi: những thứ này khó quy đổi ngay. Nhưng có thể đo bằng chỉ số đại diện:
Giao đúng hạn
Đo tỷ lệ giao đúng hạn (OTD).
Chất lượng
Đo tỷ lệ lỗi, tỷ lệ làm lại.
Kho
Đo số ngày tồn kho.
Tốc độ
Đo thời gian hoàn thành đơn.
Công việc thủ công
Đo giờ xử lý.
Nguyên tắc
Không cần ép tất cả thành tiền từ ngày đầu.
Chi phí của việc không nhìn thấy
Một phần hiệu quả đầu tư thường bị bỏ quên là chi phí của việc không có dữ liệu. Khi doanh nghiệp không biết vật tư đang thiếu, đơn hàng đang trễ, lỗi đang tăng, tồn kho đang phình, hậu quả có thể là giao trễ, mua gấp, tồn dư, mất khách, làm lại và chi phí khẩn cấp.
Những chi phí này không nằm trong phí phần mềm, nhưng lại là nơi ERP và Kaizen tạo giá trị rất lớn. Chẳng hạn, dự báo tồn kho cho thấy sớm liệu nhu cầu đã lên kế hoạch có làm doanh nghiệp thiếu hàng hay không.
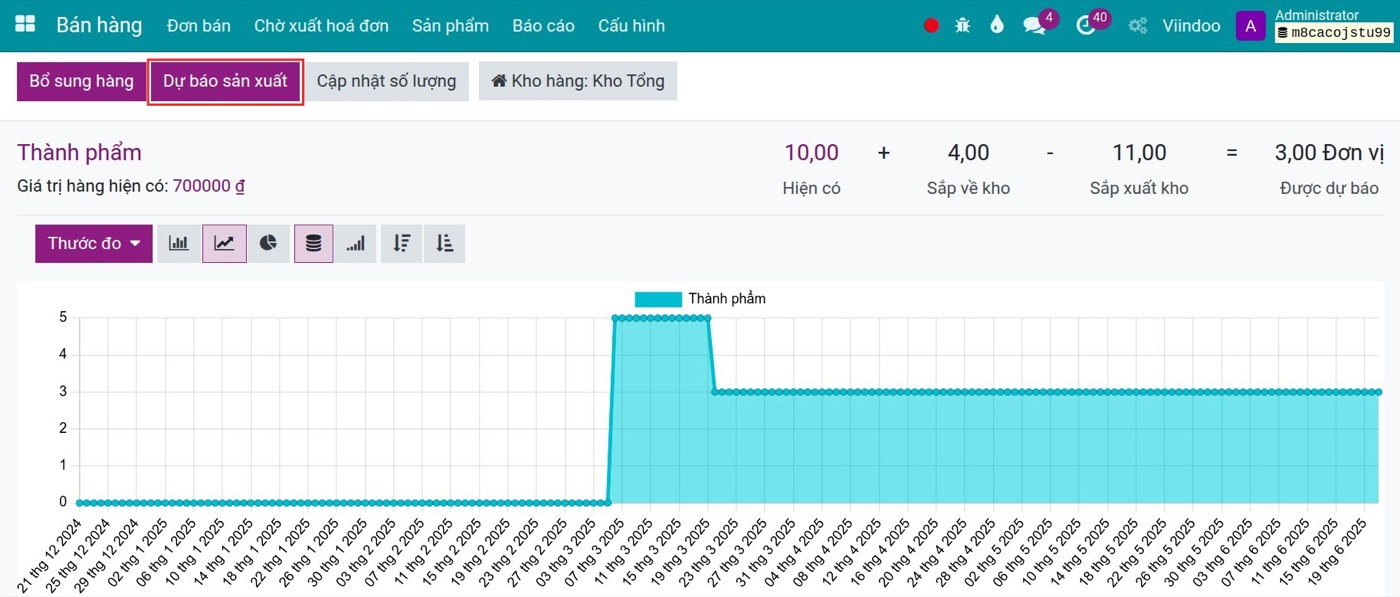
Dự báo gộp số lượng hiện có, sắp về và sắp xuất thành tồn kho dự báo theo thời gian, nên việc thiếu hàng hiện ra trước khi xảy ra.
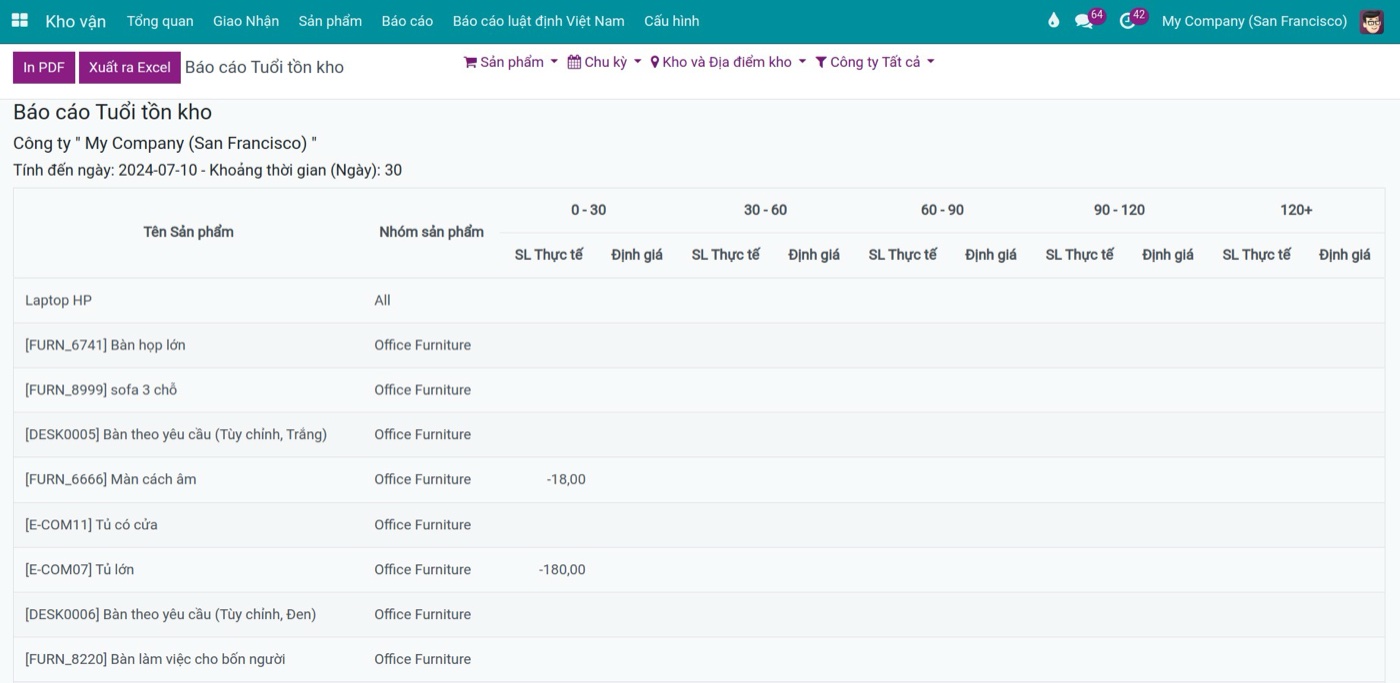
Báo cáo tuổi tồn kho chia số lượng và giá trị theo khoảng tuổi (0-30, 30-60 ngày...), là điểm xuất phát để thấy hàng chậm luân chuyển trước khi tính số ngày tồn kho.
Một cách đo hiệu quả đầu tư số hóa thực tế cho doanh nghiệp
Không cần mô hình tài chính quá phức tạp. Có thể dùng công thức:
Giá trị tạo ra = Thời gian tiết kiệm + Chi phí tránh được + Năng lực tăng thêm + Vốn được giải phóng
Tỷ suất hoàn vốn (ROI) = (Giá trị tạo ra - Chi phí đầu tư) / Chi phí đầu tư
Nhưng quan trọng hơn công thức là dữ liệu trước và sau phải có cùng cách đo.
Chọn chỉ số đo lường (KPI) theo từng vấn đề
Giao hàng chậm
Thời gian hoàn thành đơn, tỷ lệ giao đúng hạn, thời gian chờ.
Tồn kho cao
Số ngày tồn kho, vòng quay tồn kho, tồn chết.
Lỗi nhiều
Tỷ lệ lỗi, tỷ lệ làm lại, chi phí phế phẩm.
Nhập liệu nhiều
Giờ xử lý, số lần nhập lại, số bước.
Giá thành không chính xác
Chênh lệch vật tư, chênh lệch thời gian, lãi gộp theo đơn.
Với chênh lệch vật tư, bảng so sánh tiêu hao định mức với thực tế theo từng lệnh sản xuất là một số liệu mốc trực tiếp:
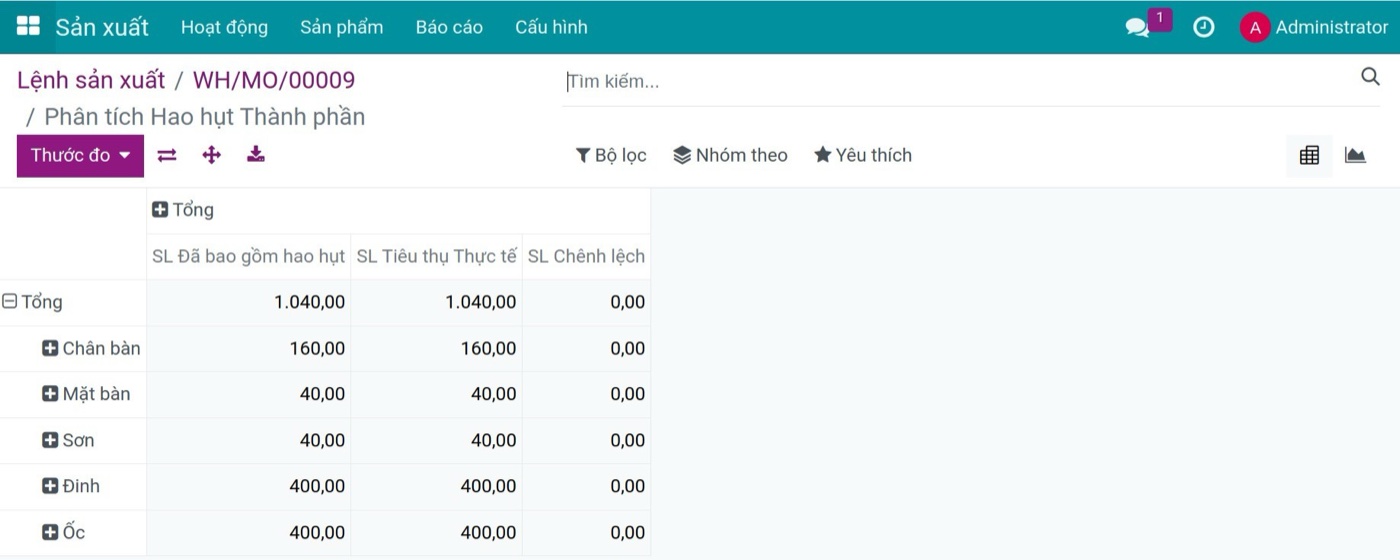
Với mỗi lệnh sản xuất, phân tích so sánh số lượng đã gồm hao hụt định mức với tiêu thụ thực tế và chỉ ra chênh lệch theo từng thành phần.
Với năng suất, báo cáo hiệu suất thiết bị cho thấy thời gian sản xuất hiệu quả và lý do dừng theo từng năng lực sản xuất. Với chất lượng, báo cáo kiểm tra chất lượng đếm số phiếu đạt và không đạt, từ đó doanh nghiệp tính tỷ lệ lỗi.
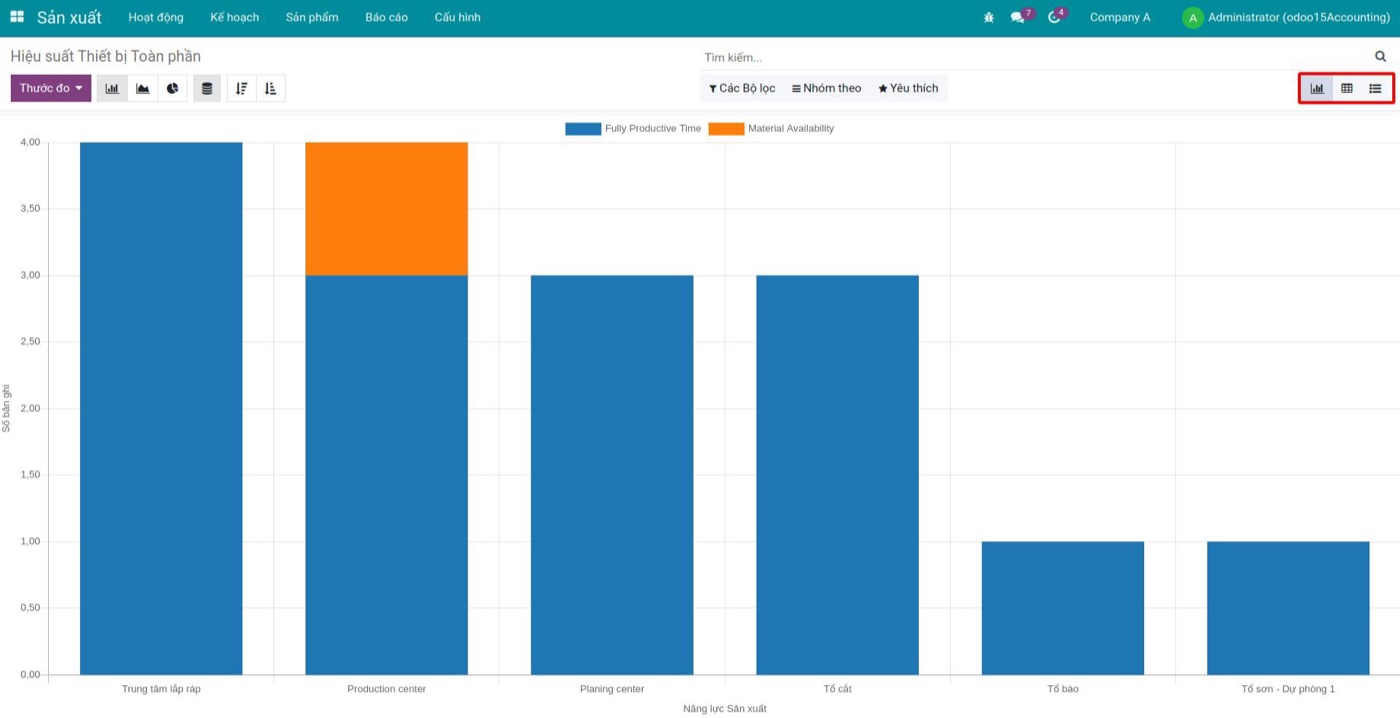
Báo cáo chia thời gian thành thời gian sản xuất hiệu quả và thời gian tổn thất (ở đây là thiếu nguyên liệu) cho từng năng lực sản xuất, dựa trên thời gian chạy và dừng đã ghi nhận.
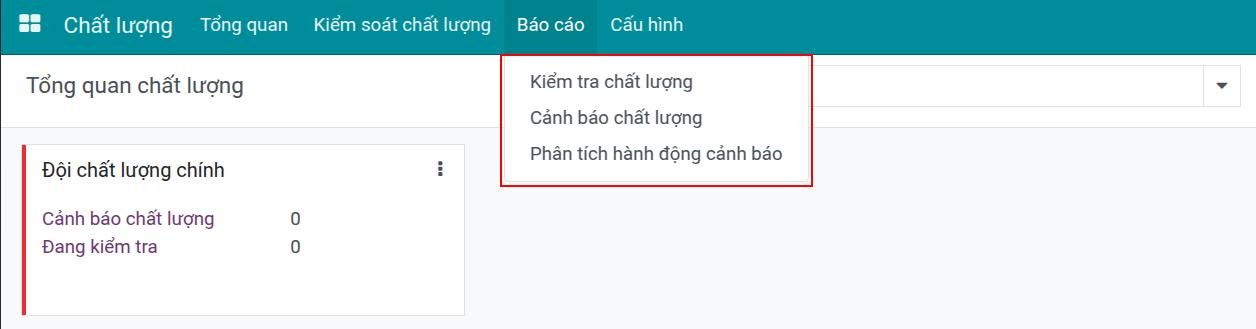
Báo cáo chất lượng gồm kiểm tra chất lượng, cảnh báo chất lượng và phân tích hành động cảnh báo: nguyên liệu cho số liệu mốc về lỗi và làm lại.
Nên đo hiệu quả trên phạm vi nhỏ trước
Một trong những cách giảm tranh luận là không cố chứng minh hiệu quả đầu tư cho toàn doanh nghiệp ngay lập tức. Thay vào đó, chọn một quy trình, một nhóm sản phẩm, một nhà máy hoặc một phòng ban. Ví dụ, chỉ đo hiệu quả của quy trình từ đơn bán hàng đến lệnh sản xuất. Sau 2 đến 3 tháng, doanh nghiệp có số liệu thực tế, từ đó mới mở rộng. Đây cũng là cách ít rủi ro nhất để đo hiệu quả đầu tư số hóa khi chưa có số liệu mốc.
Viindoo giúp tạo số liệu mốc như thế nào?
Một lợi thế của ERP tích hợp là dữ liệu được ghi nhận ngay trong quá trình vận hành, nhờ đó có thể đo hiệu quả đầu tư số hóa mà không cần một dự án riêng:
Bán hàng
Ngày đặt hàng và ngày giao cam kết trên từng đơn bán.
Sản xuất
Ngày bắt đầu, ngày kết thúc, sản lượng, thời lượng dự kiến và thực tế theo công đoạn.
Kho
Tồn kho, giao dịch vật tư, tuổi tồn.
Chất lượng
Số phiếu đạt, không đạt, cảnh báo chất lượng.
Kế toán
Doanh thu, chi phí, giá thành sản xuất, lãi lỗ.
Khi dữ liệu này nằm trên cùng nền tảng, doanh nghiệp có thể tạo số liệu mốc mà không cần một dự án phân tích dữ liệu riêng ngay từ đầu. Có chỉ số đã có sẵn báo cáo; có chỉ số như tỷ lệ giao đúng hạn cho khách hay vòng quay tồn kho thì tính từ dữ liệu đã có trong hệ thống, ví dụ so ngày cam kết với ngày giao thực tế.
Không nên hứa hiệu quả đầu tư quá sớm
Đơn vị triển khai thường gặp áp lực: "Cam kết giúp tôi tiết kiệm bao nhiêu?" Nếu phải đo hiệu quả đầu tư số hóa khi chưa có số liệu mốc, việc đưa ra con số quá cụ thể dễ thiếu cơ sở. Cách phù hợp hơn là cam kết phạm vi dữ liệu sẽ có, chỉ số sẽ đo, cách so sánh trước sau và thời điểm đánh giá lại. Ví dụ: sau 3 tháng, sẽ đánh giá thời gian hoàn thành đơn, tỷ lệ giao đúng hạn, tỷ lệ làm lại và giờ nhập liệu. Đây là cách minh bạch hơn.
Đây cũng là nguyên tắc của thiết kế triển khai theo chỉ số đo lường: thống nhất sẽ đo gì trước khi tranh luận về con số.
Hiệu quả của Kaizen nên đo theo trước và sau
Trước
Chỉ số hiện tại: 14 ngày.
Thay đổi
Thay đổi gì.
Sau
Kết quả mới: 10 ngày.
Tức là giảm 28,6% (ví dụ minh họa). Nếu chi phí tồn kho hoặc chi phí trễ giao giảm theo, lúc đó có thể quy đổi thành tiền, chẳng hạn bằng cách so sánh giá thành sản xuất giữa các kỳ.
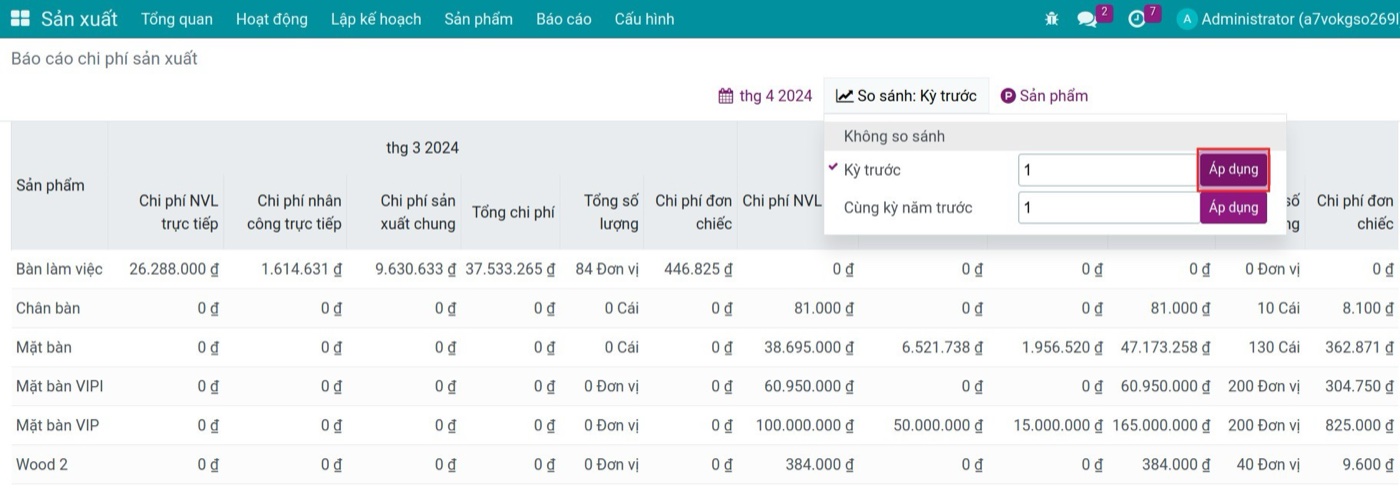
Báo cáo chi phí sản xuất cho thấy chi phí nguyên vật liệu, nhân công trực tiếp và sản xuất chung theo sản phẩm, và so sánh được kỳ này với kỳ trước hoặc cùng kỳ năm trước.
AI có thể hỗ trợ đo hiệu quả như thế nào?
Khi dữ liệu đủ, AI có thể phát hiện xu hướng, nhóm nguyên nhân, so sánh trước sau, đề xuất chỉ số cần theo dõi. Nhưng như bài trước đã phân tích, AI không thay thế số liệu mốc; AI chỉ giúp phân tích số liệu mốc tốt hơn.
Bộ chỉ số tối thiểu cho doanh nghiệp sản xuất
Nếu cần bắt đầu thật gọn, có thể dùng 5 chỉ số:
Thời gian hoàn thành đơn
Giao đúng hạn
Tỷ lệ lỗi / làm lại
Số ngày tồn kho
Chênh lệch vật tư
Nếu đo được 5 chỉ số này trước và sau, doanh nghiệp đã có nền rất tốt để nhìn hiệu quả đầu tư, đúng với tinh thần xương sống quản trị tối thiểu.
Đừng để việc chứng minh hiệu quả thành rào cản để bắt đầu
Một nghịch lý là: muốn đo được hiệu quả phải có dữ liệu, nhưng muốn có dữ liệu lại phải bắt đầu số hóa. Nếu cứ chờ chứng minh hiệu quả hoàn hảo rồi mới triển khai, doanh nghiệp có thể không bao giờ bắt đầu. Cách hợp lý hơn, cũng là cách an toàn nhất để đo hiệu quả đầu tư số hóa khi chưa có số liệu mốc:
Bắt đầu nhỏ
Tạo số liệu mốc
Đo
Chứng minh
Mở rộng
Kết luận: khi chưa có số liệu mốc, mục tiêu đầu tiên là tạo khả năng đo
Doanh nghiệp cần đo hiệu quả đầu tư số hóa khi chưa có số liệu mốc thì không nên cố tính quá chính xác ngay từ đầu. Mục tiêu đầu tiên nên là tạo khả năng nhìn thấy và đo lường; sau đó đo trước, cải tiến, đo sau và quy đổi giá trị.
Hiệu quả đầu tư của số hóa không phải lúc nào cũng được biết trước. Nhiều khi chính số hóa mới tạo ra dữ liệu để doanh nghiệp biết hiệu quả thật sự là bao nhiêu.
Ở tầng tài chính, báo cáo lãi lỗ có so sánh giữa các kỳ là nơi các cải tiến vận hành cuối cùng hiện ra thành tiền.
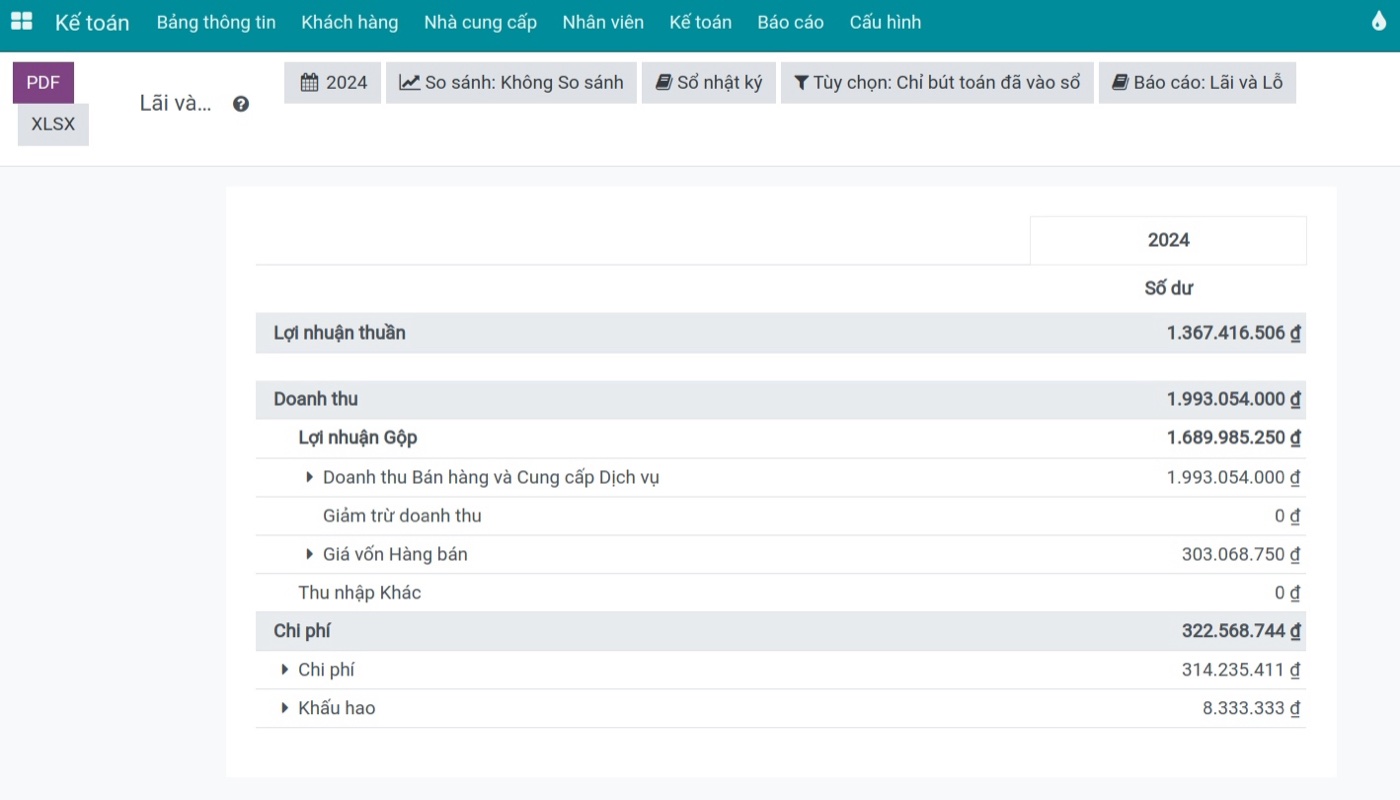
Báo cáo lãi lỗ cho thấy doanh thu, lợi nhuận gộp, chi phí và lợi nhuận thuần, và so sánh được giữa các kỳ: nơi giá trị tài chính hiện ra.
Đó cũng là cách Viindoo nên được triển khai:
Bắt đầu nhỏ
Tạo số liệu mốc
Đo chỉ số
Kaizen
Chứng minh giá trị
Mở rộng
Câu hỏi thường gặp về đo hiệu quả đầu tư số hóa
Có thể ước tính sơ bộ, nhưng hiệu quả chính xác nên được đo sau khi doanh nghiệp tạo số liệu mốc tối thiểu.
Nên bắt đầu với 3 đến 5 chỉ số gắn trực tiếp với vấn đề lớn nhất.
Không. Có thể đo bằng thời gian hoàn thành đơn, tỷ lệ giao đúng hạn, tỷ lệ lỗi, tồn kho hoặc giờ tiết kiệm trước, sau đó mới quy đổi tài chính.
Viindoo ghi nhận dữ liệu xuyên suốt từ bán hàng, kho, sản xuất, chất lượng đến kế toán trong vận hành hằng ngày, nên số liệu mốc đến từ dữ liệu vận hành thực tế; có chỉ số đã có báo cáo sẵn, có chỉ số tính từ dữ liệu đó.
Khi phạm vi nhỏ đã có dữ liệu trước sau và chứng minh được giá trị.
Bài tiếp theo: Tỷ suất hoàn vốn có phải thước đo duy nhất của số hóa?
Một số giá trị rất khó quy đổi ngay thành tiền: khả năng truy xuất, khả năng kiểm soát, giảm phụ thuộc cá nhân, tăng tốc quyết định. Bài tiếp theo sẽ phân tích: Tỷ suất hoàn vốn (ROI) có phải là thước đo duy nhất hay doanh nghiệp cần một khung giá trị rộng hơn?
Bài viết liên quan
- Khi nào nên dùng AI trong Kaizen và ERP?
- Không phải dữ liệu càng nhiều càng tốt: Chỉ cần đủ để quản
- Khi nào nhập liệu là lãng phí, khi nào là giá trị quản trị?
- Tại sao doanh nghiệp cần phân tích ROI trước khi Chuyển đổi số?
- Kiểm soát chi phí và hiệu quả Triển khai Phần mềm bằng Phương pháp Viindoo KPI-Based Design