Quản lý công nợ khách hàng ở nhiều doanh nghiệp đang lớn bắt đầu bằng cùng một câu hỏi của giám đốc: khách đang nợ mình bao nhiêu, khách nào đang trả chậm? Câu trả lời thường mất cả ngày, vì phòng kinh doanh giữ một danh sách, phòng kế toán giữ một danh sách khác, và hai danh sách không bao giờ khớp hẳn.
Trả lời ngắn: xem công nợ của từng khách trên một sổ, theo dõi theo ngày đến hạn chứ không theo ngày lập hoá đơn. Nhắc theo một lịch đã thống nhất trước khi khoản nợ đến hạn, mỗi bước có tên người làm. Và để hoá đơn sinh ra từ đơn bán, để không phải nhập cùng một số tiền hai lần.
Công nợ phải thu ( Accounts Receivable) là tiền doanh nghiệp đã làm ra nhưng chưa thu về. Khi chưa thu, đó vẫn là tiền của doanh nghiệp nhưng đang nằm trong tài khoản của khách.
Vì sao công nợ trôi: khoảng trống trong thiết kế, không phải người cẩu thả
Khi một khách trả chậm hai tháng, phản ứng thường gặp là hỏi ai đã quên nhắc nợ. Câu hỏi đó hiếm khi tìm ra nguyên nhân. Việc quên nhắc chỉ là biểu hiện; nguyên nhân thường nằm ở một trong bốn khoảng trống trong cách thiết kế.
Hai bản số liệu
Phòng kinh doanh ghi đơn trên bảng tính, phòng kế toán nhập lại vào sổ. Mỗi dòng nhập lại có thể sai số tiền hoặc bỏ sót khoản chiết khấu.
Không có hạn thanh toán rõ
Điều khoản thanh toán được thoả thuận qua điện thoại nhưng không ghi trên đơn. Không có ngày đến hạn thì không có "trễ", chỉ có cảm giác là đã lâu rồi.
Không ai phụ trách việc nhắc
Phòng kinh doanh nghĩ phòng kế toán sẽ gọi; phòng kế toán nghĩ phòng kinh doanh hiểu khách hơn. Cả hai đều có lý, và cuộc gọi không bao giờ diễn ra.
Quyết định bán chịu khi không nhìn thấy số
Đơn mới được tiếp nhận khi không ai nhìn thấy khách đang nợ bao nhiêu, kể cả các đơn đã giao mà chưa xuất hoá đơn.
Mỗi khoảng trống là một lựa chọn thiết kế, không phải lỗi của cá nhân. Điều đáng mừng là cách thiết kế có thể sửa trong vài tuần, còn việc trách người thì không giải quyết được gì. Quản lý công nợ khách hàng tốt là lần lượt lấp bốn khoảng trống đó: một nguồn số liệu, hạn thanh toán trên mọi hoá đơn, lịch nhắc có người phụ trách, và nhìn thấy dư nợ trước mỗi đơn mới.
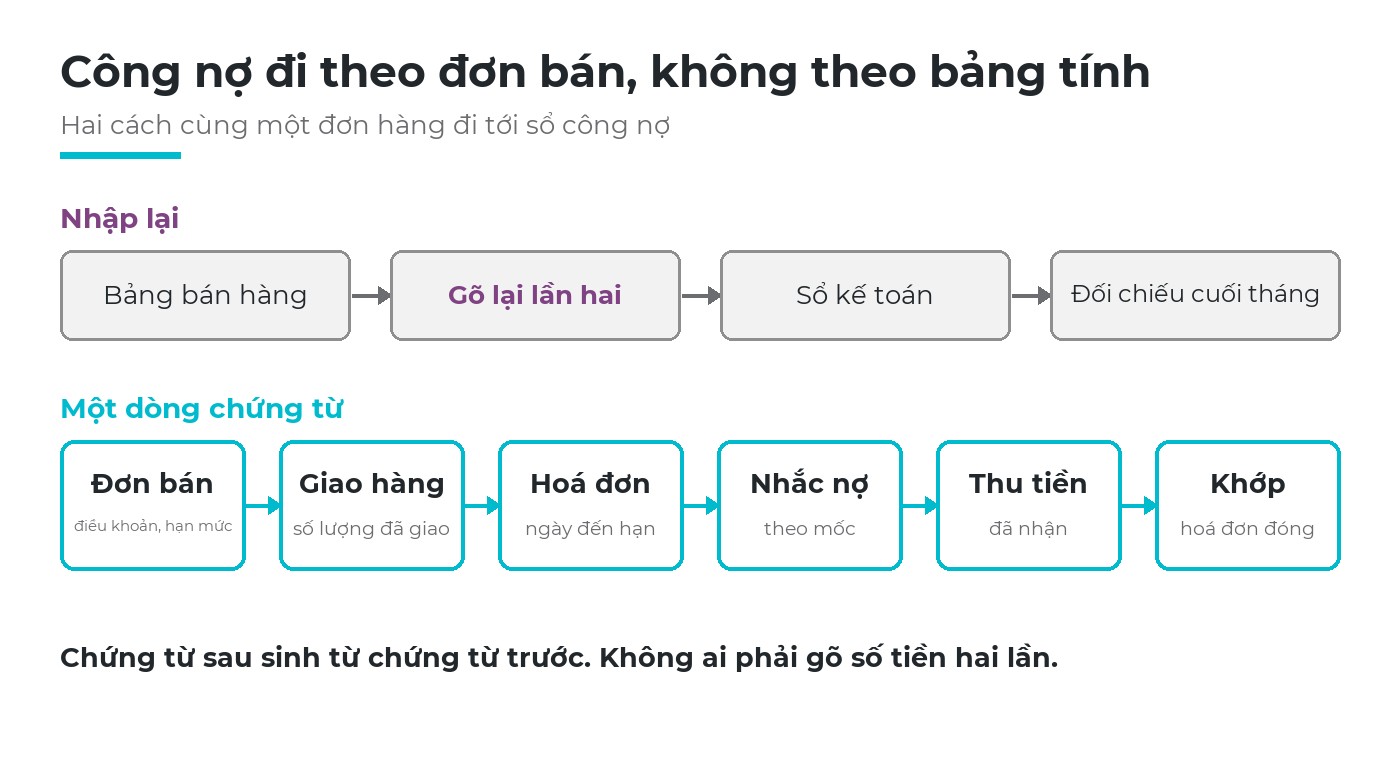
Hai cách cùng một đơn hàng đi tới sổ công nợ. Ở cách thứ hai, chứng từ sau được tạo từ chứng từ trước.
Xem ở đâu: một sổ cho từng khách, theo dõi theo ngày đến hạn
Quản lý công nợ khách hàng chỉ cần hai cách nhìn, mỗi cách trả lời một câu hỏi khác nhau.
| Cách nhìn | Trả lời câu hỏi gì | Ai đọc |
|---|---|---|
| Tuổi nợ: số tiền còn nợ được chia theo số ngày quá hạn | Ai đang trễ, trễ bao nhiêu, trễ bao lâu | Giám đốc xem hằng tuần; người theo dõi công nợ xem hằng ngày |
| Sổ chi tiết công nợ: mọi hoá đơn, khoản thu và điều chỉnh được sắp xếp theo thứ tự ngày | Số dư này được hình thành từ những khoản nào | Kế toán; khách hàng, khi đối chiếu công nợ |
Cách nhìn thứ nhất, kế toán gọi là tuổi nợ (Aging), phải tính từ ngày đến hạn chứ không từ ngày hoá đơn. Một hoá đơn được xuất cách đây 40 ngày, có hạn thanh toán 60 ngày thì chưa trễ. Một hoá đơn xuất 20 ngày trước với hạn 7 ngày thì đã trễ. Tính từ ngày hoá đơn sẽ trộn hai trường hợp và gửi lời nhắc nhầm khách.
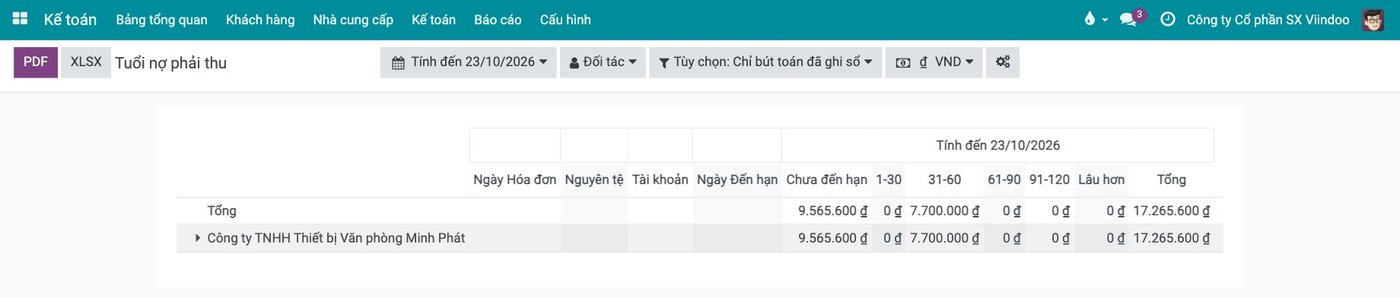
Ví dụ: báo cáo tuổi nợ phải thu chia các khoản nợ của khách hàng thành phần chưa đến hạn và các khoảng quá hạn, tính theo ngày đến hạn.
Sổ chi tiết công nợ quan trọng vào cuối mỗi kỳ, khi doanh nghiệp và khách hàng cùng xác nhận số dư công nợ bằng văn bản, gọi là đối chiếu công nợ. Nếu hai bên cùng căn cứ vào chứng từ, việc này mất vài phút thay vì một tuần trao đổi email. Các bước trong quy trình kế toán công nợ phải thu nên được phòng kinh doanh và phòng kế toán thống nhất một lần, bằng văn bản.
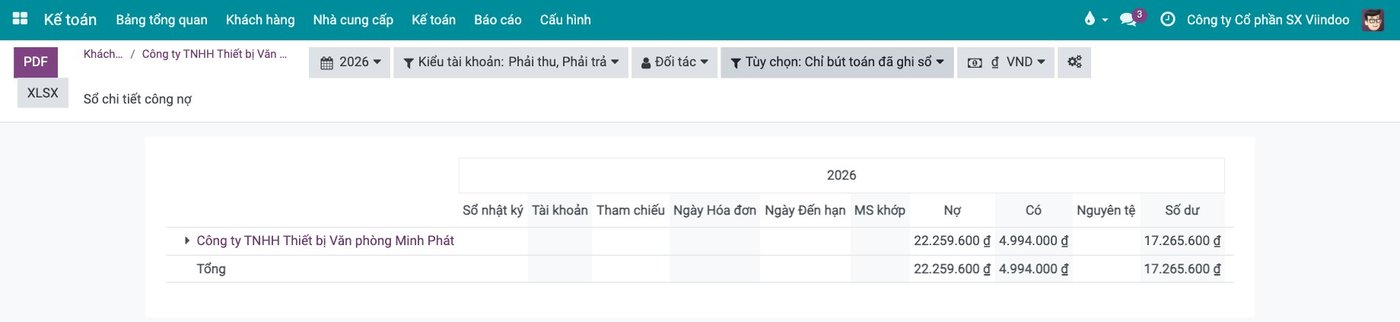
Ví dụ: sổ chi tiết công nợ cho thấy tổng số tiền đã xuất hoá đơn, tổng số tiền đã thu và số dư còn nợ, có thể in hoặc xuất thành tệp để làm căn cứ đối chiếu công nợ.
Với giám đốc, một con số xu hướng là đủ: doanh thu tương ứng với bao nhiêu ngày đang nằm trong công nợ. Nếu chỉ số này tăng qua từng quý, việc thu tiền đang chậm lại. Chỉ số vòng quay khoản phải thu đo cùng điều đó từ phía ngược lại.
Nhắc khi nào: lịch nhắc đặt ra trước khi nợ đến hạn
Việc nhắc nợ (Follow-up) hiệu quả khi cả hai bên đều biết trước: khách biết việc gì sẽ diễn ra và vào thời điểm nào, doanh nghiệp biết ai làm gì ở mỗi bước. Lịch nhắc được thống nhất một lần.
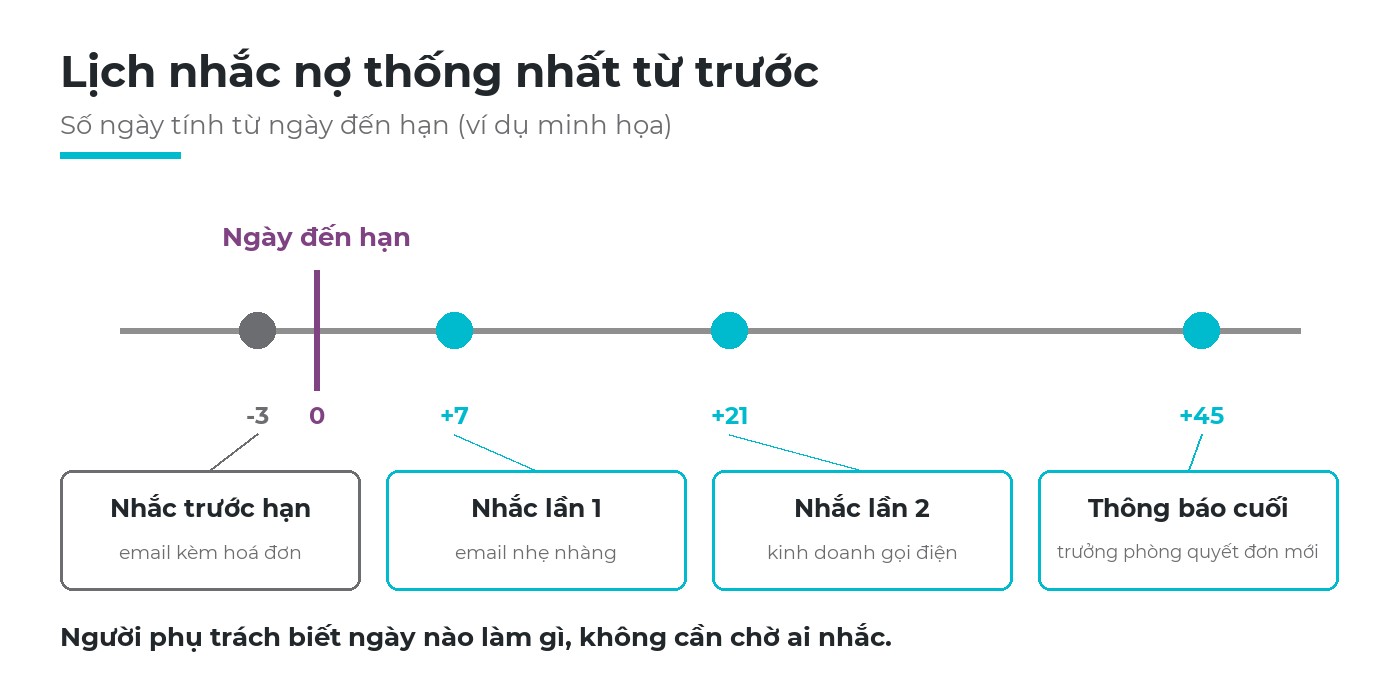
Lịch nhắc nợ bốn bước, tính từ ngày đến hạn (ví dụ minh họa).
Trước hạn
Lời nhắc lịch sự kèm hoá đơn; nhiều khoản trả chậm chỉ vì hoá đơn chưa tới tay người phụ trách thanh toán.
Ngay sau hạn
Kế toán gửi lời nhắc nhẹ nhàng liệt kê các hoá đơn chưa thanh toán, cùng một cách cho mọi khách.
Trễ vài tuần
Nhân viên kinh doanh gọi điện. Họ hiểu khách hàng và cần giữ mối quan hệ cho những đơn hàng tiếp theo.
Quá hạn lâu
Gửi một thông báo chính thức, sau đó trưởng phòng quyết định có nhận đơn mới của khách này hay không.
Ba nguyên tắc giữ cho lịch nhắc công bằng. Thứ nhất, ngày đến hạn phải có trên hoá đơn, nghĩa là điều khoản thanh toán (Payment Terms) được đặt trên đơn, không phải nhớ trong đầu. Thứ hai, tạm thời không đưa hoá đơn đang tranh chấp vào lịch nhắc. Thứ ba, nhân viên kinh doanh thấy khách nào của mình đang quá hạn mà không cần quyền xem toàn bộ sổ kế toán.
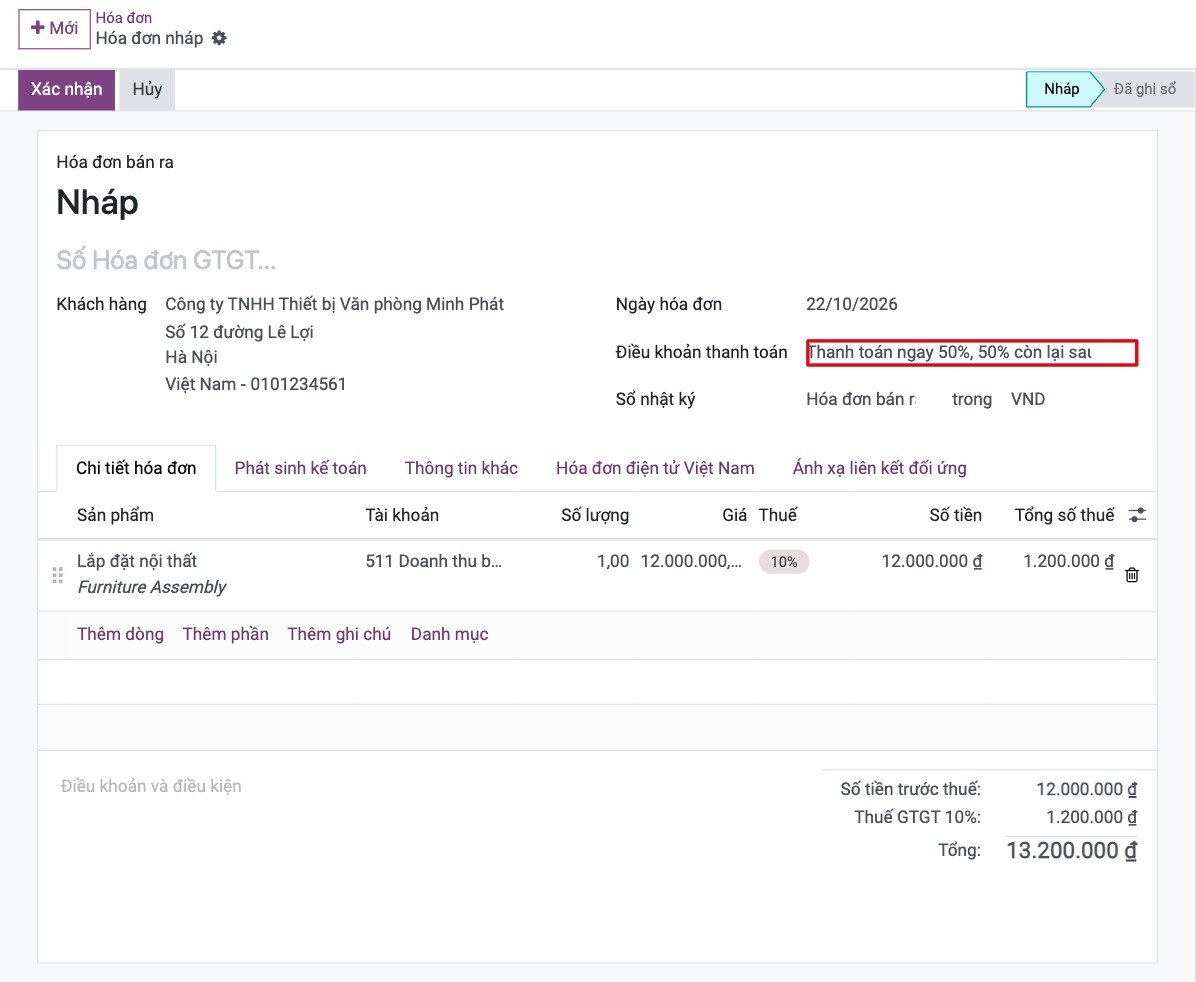
Ví dụ: điều khoản thanh toán chọn trên hoá đơn quyết định ngày đến hạn, ở đây một nửa trả ngay và một nửa trả sau.
Lời nhắc nợ không phải dấu hiệu nghi ngờ. Đây là một phần của dịch vụ: khách trả đúng hạn vì doanh nghiệp đã giúp họ dễ biết khoản nào đến hạn và khi nào.
Không nhập lại: hoá đơn sinh từ đơn bán, khoản thu khớp vào hoá đơn
Bước hiệu quả nhất trong quản lý công nợ khách hàng lại ít được chú ý nhất: chứng từ sau được tạo từ chứng từ trước. Đơn bán đã có sẵn thông tin khách hàng, giá, chiết khấu và điều khoản thanh toán; hoá đơn được tạo từ đơn bán, nên số khách nợ đúng bằng số đã bán.
Có một quyết định chính sách cần chốt trước: xuất hoá đơn theo số lượng đặt hay theo số lượng đã giao. Bán dịch vụ hoặc hàng làm theo yêu cầu thường xuất theo số đặt. Với hàng giao nhiều đợt, hoá đơn thường được xuất theo số lượng thực tế đã rời kho, để khách không bao giờ bị tính tiền cho hàng còn nằm trên kệ.
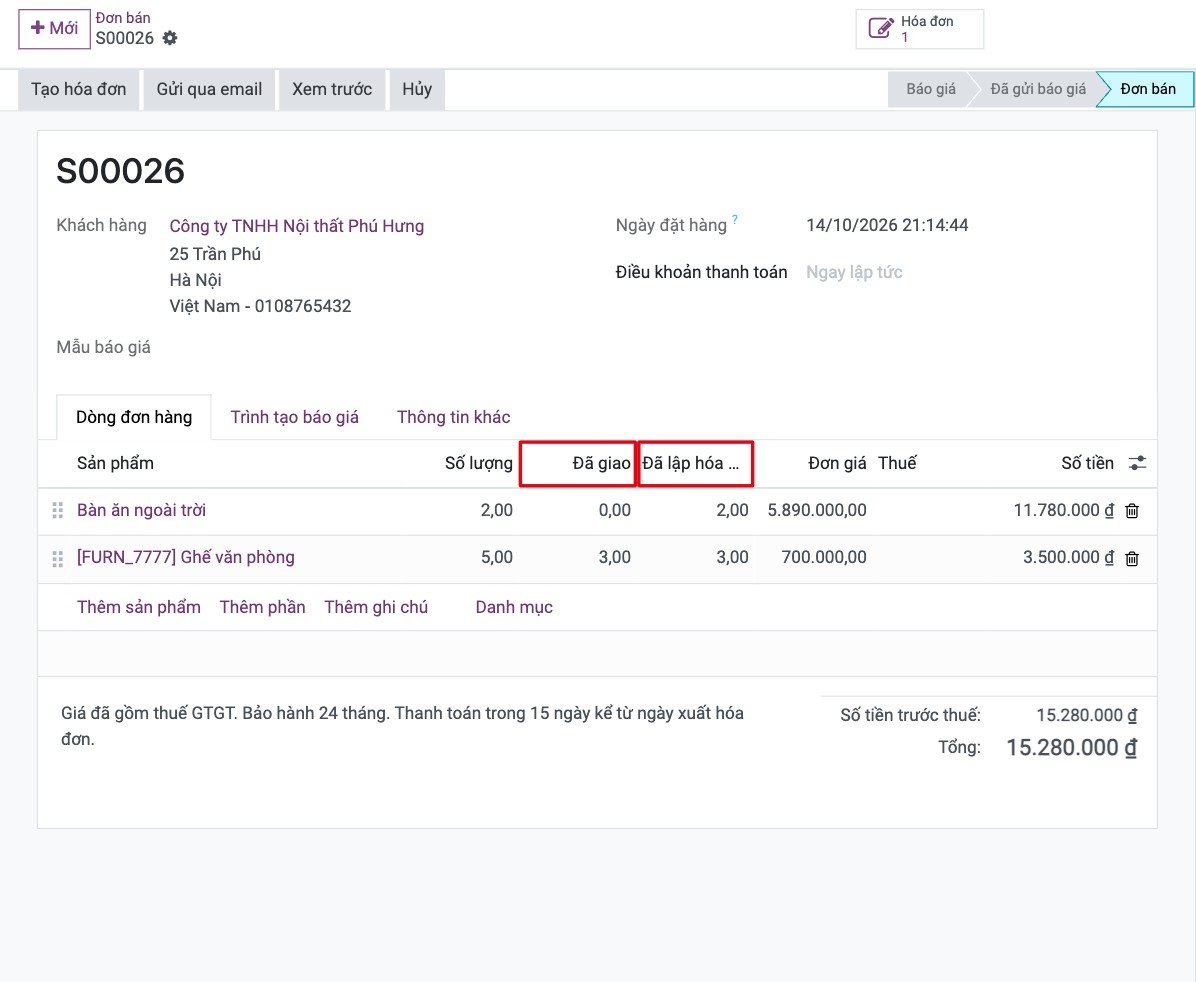
Ví dụ: trên đơn bán, cột Đã giao và Đã lập hoá đơn nằm cạnh nhau. Một dòng xuất hoá đơn theo số đặt, dòng kia chỉ theo số đã giao.
Nguyên tắc đó cũng áp dụng cho các khoản tiền thu được. Một khoản chuyển khoản phải được khớp vào đúng hoá đơn nó thanh toán. Khoản thu chưa khớp chính là lý do số liệu trên sổ khác với số tiền khách hàng nghĩ mình còn nợ.
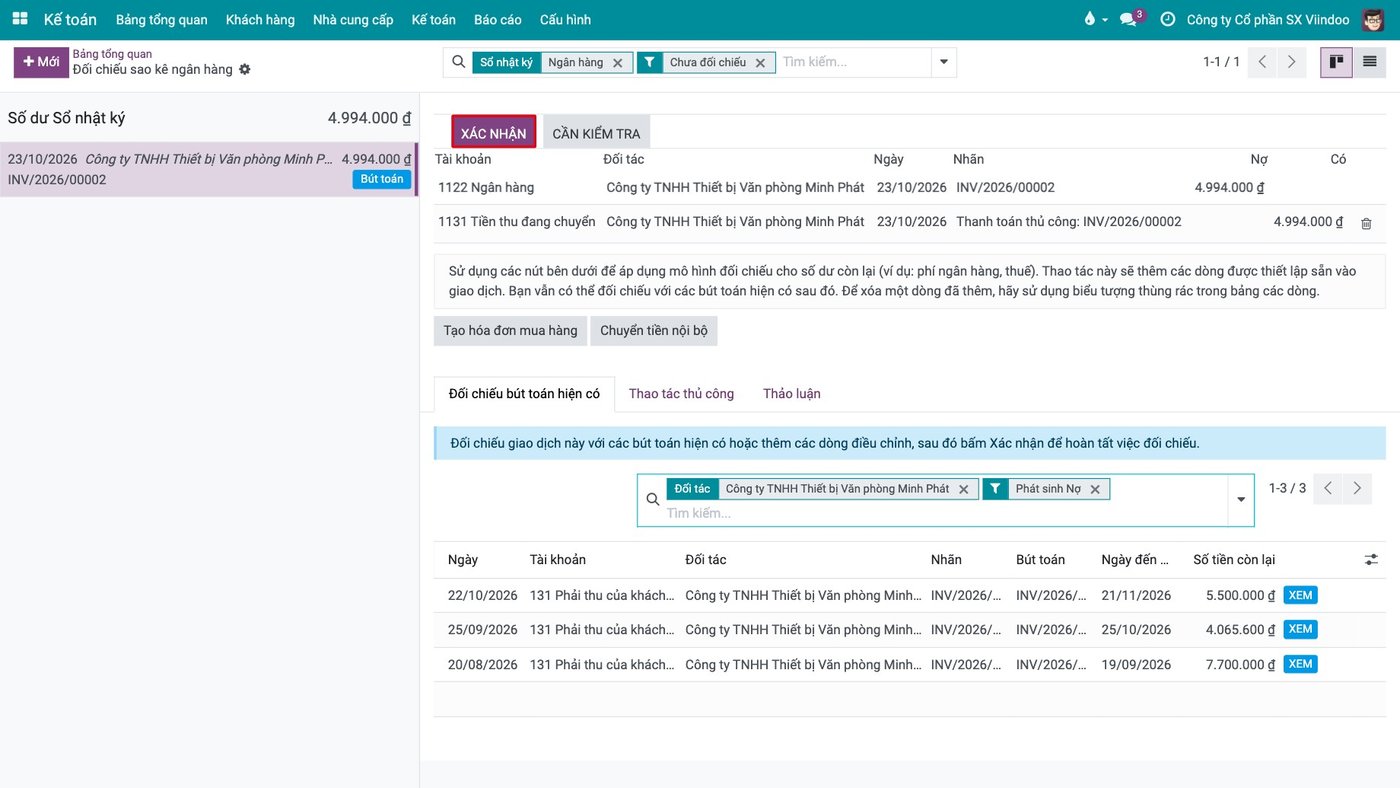
Ví dụ: khi đối chiếu sao kê ngân hàng, các khoản phải thu còn mở của khách được liệt kê kèm ngày đến hạn, sẵn sàng để khớp với khoản tiền vừa về.
Tạm ứng và trả trước
Tiền nhận trước khi có hoá đơn, như tiền đặt cọc hay khoản trả trước (Prepayment), là khoản dễ gây nhầm lẫn nhất. Hãy ghi nhận ngay thành khoản tiền khách hàng đã thanh toán, gắn với đơn bán khi có thể, và trừ vào hoá đơn khi xuất. Để riêng trong một cuốn sổ khác thì sẽ bị quên, và khách bị nhắc khoản tiền đã trả.
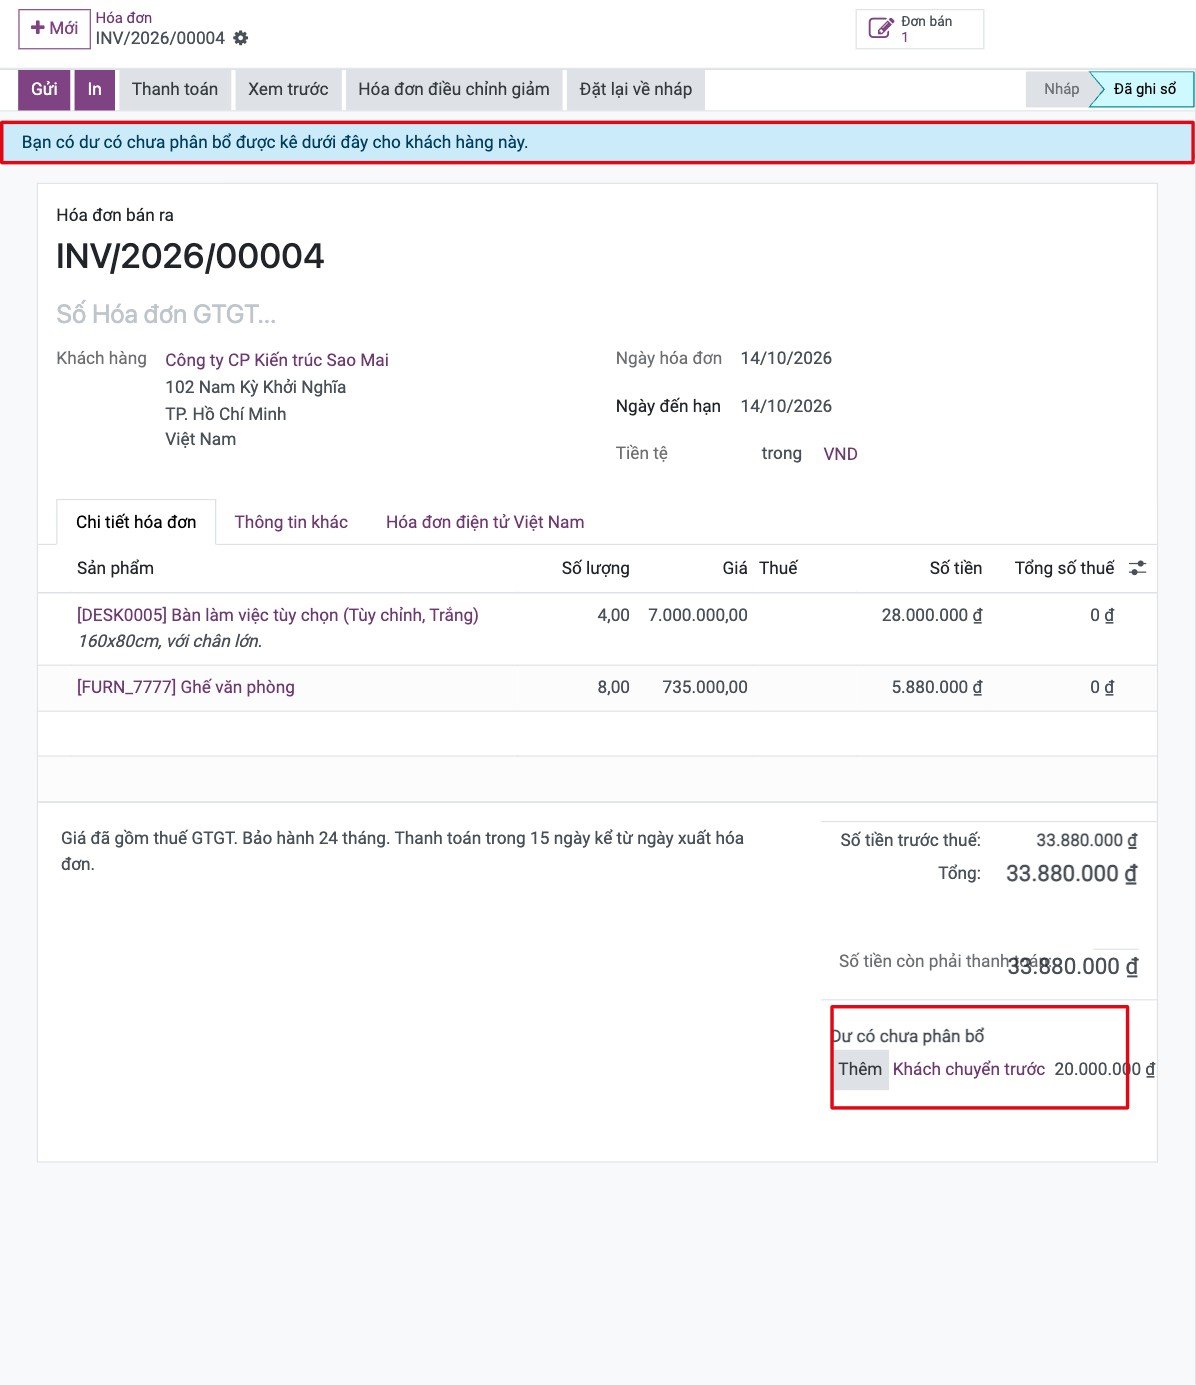
Ví dụ: hoá đơn hiển thị thông tin khách hàng còn khoản trả trước chưa phân bổ, bấm Thêm để khấu trừ khoản tiền đó vào hoá đơn.
Nếu doanh nghiệp đang chuyển sang hệ thống tài khoản theo Thông tư 99, đây cũng là thời điểm thích hợp để rà soát lại cách theo dõi công nợ, vì việc ánh xạ tài khoản cũng đang được rà soát.
Hạn mức công nợ: cảnh báo hay chặn, và ai quyết
Hạn mức công nợ (Credit Limit) là mức nợ tối đa doanh nghiệp chấp nhận đối với một khách hàng. Sai lầm hay gặp là chỉ so hạn mức với các hoá đơn đã xuất. Dư nợ thật còn gồm các đơn đã xác nhận nhưng chưa xuất hoá đơn, và chính đơn đang báo giá.
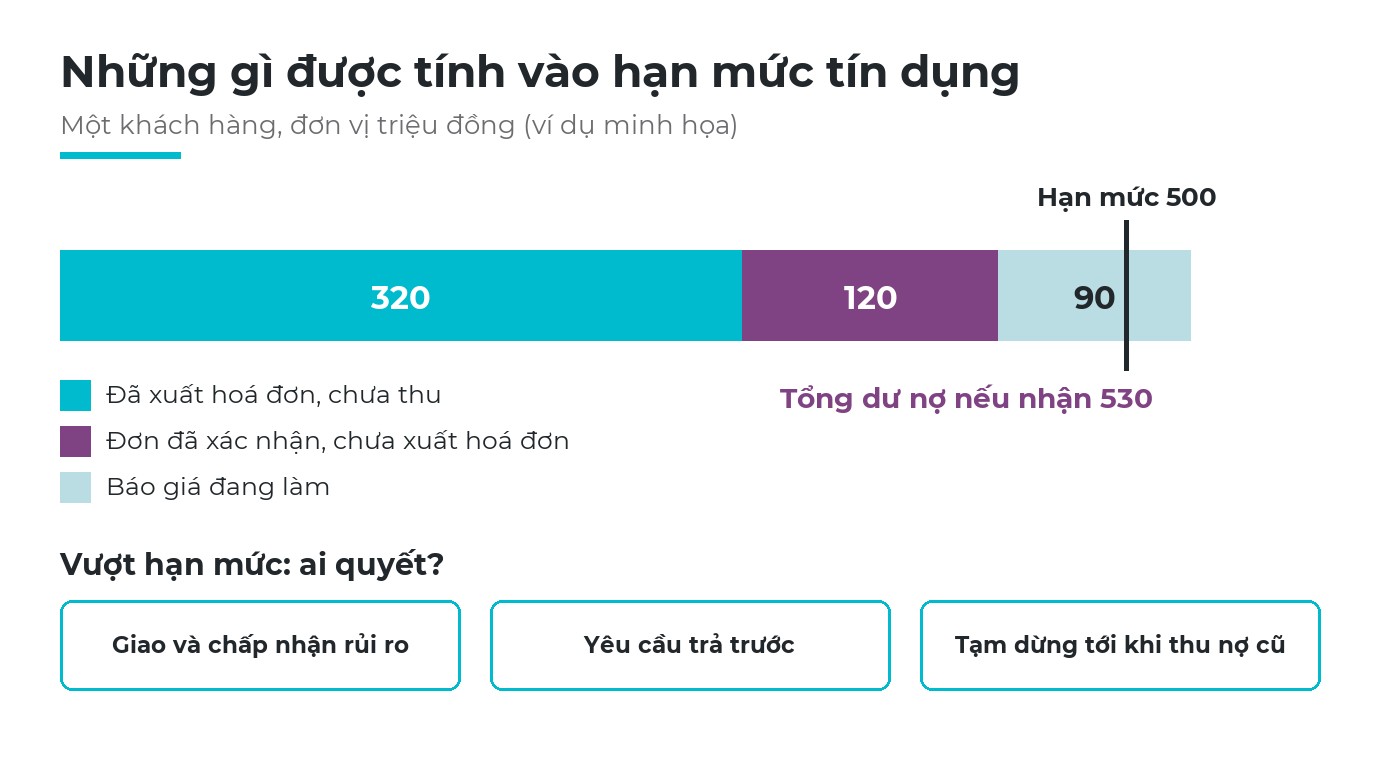
Hoá đơn đã xuất là 320, đơn đã xác nhận là 120, báo giá này là 90: nếu chỉ tính hoá đơn thì vẫn trong hạn mức, còn nếu tính đủ các khoản thì đã vượt (ví dụ minh họa).
Cảnh báo hay chặn là quyết định kinh doanh, không phải một ô cài đặt. Chặn cứng giúp bảo vệ khoản tiền phải thu nhưng có thể chặn nhầm khách tốt có khoản thanh toán đang trên đường chuyển đến. Cảnh báo giúp việc bán hàng không bị gián đoạn nhưng chỉ có tác dụng khi có người buộc phải xử lý. Với phần lớn doanh nghiệp vừa, quản lý công nợ khách hàng tốt là cảnh báo đi kèm một quy tắc rõ ràng: khi vượt hạn mức, trưởng phòng kinh doanh hoặc giám đốc chọn một trong ba phương án: giao hàng và chấp nhận rủi ro, yêu cầu thanh toán trước, hoặc tạm dừng cho đến khi thu xong nợ cũ.
Phần mềm hỗ trợ đến đâu
Phần mềm đảm nhận những việc vốn phụ thuộc vào trí nhớ: chuyển đơn bán thành hoá đơn, tính ngày đến hạn, nhóm nợ theo tuổi, gửi lời nhắc thường lệ đúng ngày. Phần mềm không quyết định điều khoản thanh toán, lịch nhắc hay cách xử lý khi một khách hàng tốt vượt hạn mức. Hãy ghi rõ những quyết định đó trước khi cài đặt.
Quản lý công nợ khách hàng trên Viindoo
Trên Viindoo, bán hàng, giao hàng, lập hoá đơn và thu tiền cùng sử dụng một bộ dữ liệu, nên việc quản lý công nợ khách hàng đọc thẳng từ chứng từ. Hệ thống làm được gì cho từng câu hỏi trong bài:
| Câu hỏi | Viindoo làm gì |
|---|---|
| Không nhập lại? | Hoá đơn được tạo từ đơn bán, theo số lượng đặt hoặc số lượng đã giao tuỳ từng sản phẩm, mang theo điều khoản thanh toán của đơn; ngày đến hạn được tính theo điều khoản đó |
| Ai nợ bao nhiêu, trễ bao lâu? | Báo cáo tuổi nợ phải thu theo ngày đến hạn (chưa đến hạn, 1-30, 31-60, 61-90, 91-120 ngày, lâu hơn) cùng với sổ chi tiết công nợ; cả hai đều có thể xuất thành PDF và Excel |
| Nhắc khi nào? | Các cấp độ nhắc nợ được xác định theo số ngày trước hoặc sau hạn; ở mỗi cấp, hệ thống có thể gửi email kèm hoá đơn và lên lịch công việc cho người phụ trách; có thể tạm dừng nhắc đối với hoá đơn đang tranh chấp; nhân viên kinh doanh xem được thông tin nhắc nợ của khách hàng mình phụ trách |
| Hạn mức công nợ? | Khi được bật, cảnh báo hiển thị trên báo giá và hoá đơn nháp khi tổng công nợ, đơn chưa xuất hoá đơn và chứng từ đang xử lý vượt hạn mức của khách hàng; hệ thống cảnh báo, không tự chặn, quyết định vẫn thuộc về con người |
| Trả trước? | Hoá đơn đặt cọc được tạo từ đơn bán; khoản tiền khách đã trả nhưng chưa phân bổ hiển thị ngay trên hoá đơn kế tiếp để khấu trừ; khoản tạm ứng có thể gắn với từng đơn bán cụ thể |
Thông tin chi tiết về các màn hình được trình bày trong bài quản lý công nợ, thu chi trên phần mềm Viindoo.
Hỏi trợ lý AI được gì
Trợ lý AI của Viindoo trả lời các câu hỏi bằng tiếng Việt dựa trên chính dữ liệu kế toán của công ty, kèm nguồn để bấm mở: "Khách nào đang nợ nhiều nhất?" hay "Hoá đơn nào quá hạn chưa thu?". AI chỉ thấy đúng những gì người hỏi được phép thấy, nên nhân viên kinh doanh không được cấp quyền kế toán thì không thể xem sổ. Trợ lý trả lời và gợi ý; việc nhắc nợ và quyết định bán chịu vẫn do con người.
Sáu câu hỏi tự đánh giá cách quản lý công nợ khách hàng
Một con số
Có trả lời được khách hàng đang nợ bao nhiêu, trong đó có bao nhiêu đã quá hạn, trong vòng năm phút không?
Nhập lại
Có ai phải gõ lại số tiền trên đơn bán lần thứ hai để lập hoá đơn không?
Ngày đến hạn
Ngày đến hạn trên mọi hoá đơn có được xác định theo điều khoản thanh toán đã thoả thuận không?
Người nhắc
Với một hoá đơn trễ 20 ngày, có xác định rõ hôm nay ai phải làm gì mà không cần họp không?
Trả trước
Tiền đặt cọc có được trừ vào hoá đơn, hay nằm trong một danh sách riêng?
Bán chịu
Trước khi xác nhận một đơn lớn, có ai nhìn thấy khách đang nợ bao nhiêu không?
Từ hai câu trả lời "không" trở lên thì điểm bắt đầu thường giống nhau: để hoá đơn được tạo từ đơn bán và có ngày đến hạn. Các bước còn lại trong quản lý công nợ khách hàng đều dựa trên hai điều đó.
Câu hỏi thường gặp
Cả hai, ở các bước khác nhau. Kế toán gửi lời nhắc thường lệ theo cùng một cách cho mọi khách; nhân viên kinh doanh gọi khi hoá đơn trễ vài tuần, vì họ giữ mối quan hệ. Hãy ghi rõ thời điểm chuyển trách nhiệm vào lịch nhắc.
Ít nhất vào cuối mỗi kỳ với khách đang giao dịch, và ngay khi có dấu hiệu bất đồng. Nếu hoá đơn được tạo từ đơn bán và khoản thu đã khớp vào hoá đơn, việc đối chiếu chủ yếu chỉ còn là thủ tục.
Bắt đầu nhỏ, khoảng một đơn hàng điển hình, rồi nâng lên sau khi khách hàng thanh toán đúng hạn một vài hoá đơn. Hạn mức nâng lên thì dễ, hạ xuống thì khó.
Chưa chắc quy trình công nợ của mình đang mất thời gian ở đâu? Nói cho chúng tôi biết chỗ đang đau nhất. Đặt lịch tư vấn để cùng chúng tôi lần theo một hoá đơn quá hạn từ đơn bán đến lúc thu tiền, hoặc xem chi phí trước.