Dòng chảy vật tư trong sản xuất là đường đi của nguyên liệu từ kho, qua từng công đoạn, thành hàng dở dang rồi thành phẩm nhập kho. Ở nhiều xưởng, dấu hiệu dòng chảy bị đứt rất quen: một tổ đứng chờ vì thiếu một loại vật tư, bán thành phẩm chất kín lối đi, cuối tháng số kiểm kê không khớp số trên sổ.
Mỗi dấu hiệu trông như một vấn đề riêng của một bộ phận riêng: kho, xưởng, kế toán. Thực ra đó là ba chặng của cùng một dòng chảy. Khi vật tư không đi theo lệnh và không ai ghi lại nó đang ở đâu, cùng một khoảng trống sẽ lộ ra ba lần. Bài trụ đã gọi đó là khoảng trống thông tin trong quản trị hiện trường ; bài này nhìn nó qua vật tư.
Ba nguyên lý của dòng chảy vật tư trong sản xuất
Với dòng chảy vật tư trong sản xuất, tư duy tinh gọn xếp tồn kho dư thừa và chờ đợi vào bảy lãng phí trong sản xuất. Cả hai đều dễ bị bỏ qua, vì kho đầy trông có vẻ an toàn, còn người đứng chờ thì trông giống chuyện kế hoạch hơn là chuyện vật tư.
Vật tư chảy theo lệnh
Mỗi lần cấp phát, mỗi lần chuyển giữa công đoạn, mỗi lần nhập kho đều thuộc về một lệnh sản xuất. Không gắn với lệnh thì không ai biết một số lượng là đúng hay sai.
Tồn dư và chờ đợi là lãng phí
Tồn nhiều hơn mức công đoạn sau cần thì giam vốn, chiếm chỗ và che mất vấn đề. Chờ vật tư biến giờ máy và công nhân thành chi phí không ra sản phẩm.
Luôn biết hàng đang ở đâu
Nguyên liệu, bán thành phẩm hay thành phẩm: lúc nào cũng có người trả lời được nó đang ở đâu, của lệnh nào, nằm đó bao lâu rồi.
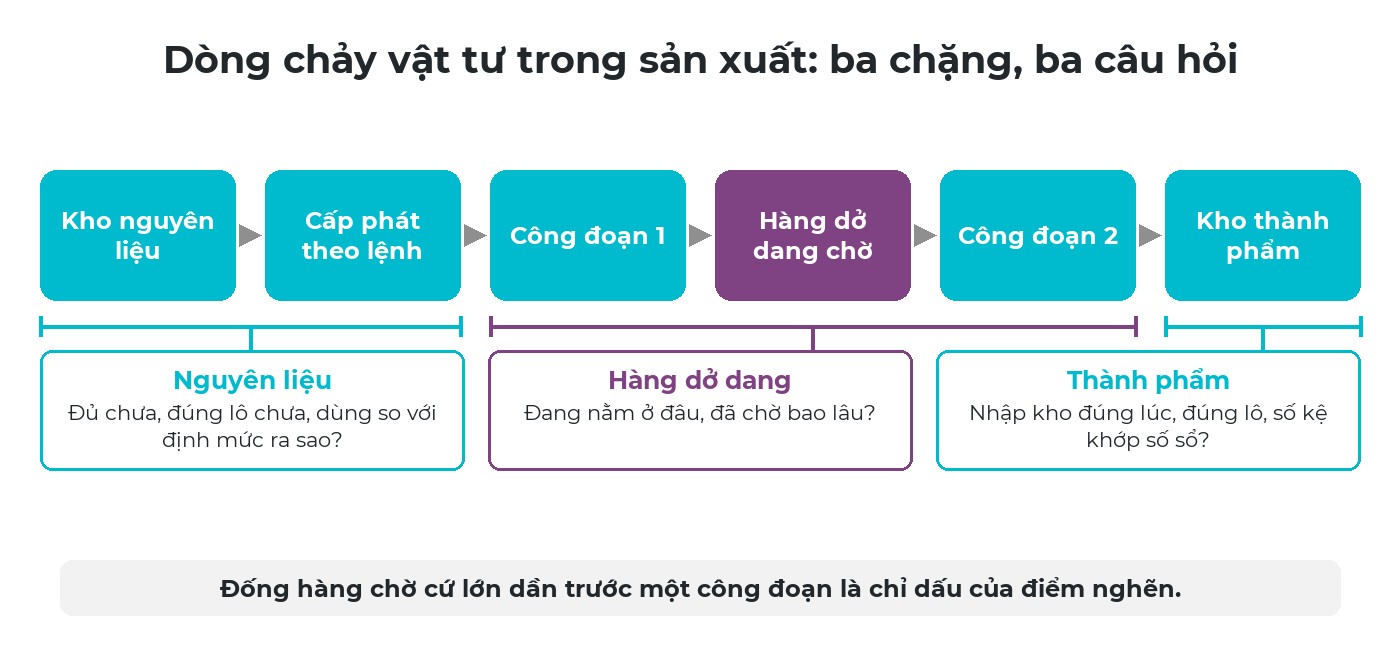
Dòng chảy vật tư trong sản xuất qua ba chặng, mỗi chặng có một câu hỏi quản trị riêng.
Nguyên liệu: cấp phát theo lệnh, đo hao hụt so với định mức
Cấp phát theo lệnh, không theo lời xin
Khi kho cấp vật tư vì tổ trưởng xuống xin, kho biết đã xuất bao nhiêu nhưng không biết xuất cho việc gì. Khi vật tư được cấp theo lệnh sản xuất, chính lệnh đã cho biết mỗi loại vật tư cần bao nhiêu. Mỗi lần cấp thêm trở thành một câu hỏi lộ rõ: vì sao lệnh này cần nhiều hơn định mức?
Chờ vật tư làm dừng công đoạn
Thiếu một loại vật tư hiếm khi hiện ra trên kế hoạch. Nó hiện ra ở xưởng, lúc người đứng máy đã sẵn sàng mà vật tư thì chưa. Thời gian mất là thật, nhưng thường chỉ được ghi chung chung là chậm, nên nguyên nhân không đến được người có thể xử lý: mua hàng, kho hay kế hoạch.
Cách xử lý chủ yếu nằm ở thứ tự làm việc. Kiểm tra vật tư sẵn sàng trước khi phát lệnh, chứ không phải sau khi công đoạn đầu đã chạy. Ghi "chờ vật tư" thành một lý do dừng riêng, để cuối tháng đếm được. Khi người ở xưởng bỏ qua việc ghi, nguyên nhân thường là ghi quá mất thời gian hoặc không ai dùng số liệu đó, chứ không phải do thiếu kỷ luật.
Hao hụt so với định mức: gần đúng trước, chính xác sau
Quy trình nào cũng hao hụt một phần vật tư: phần thừa khi cắt, bavia, hàng chạy thử khi chỉnh máy, bay hơi. Một định mức nguyên vật liệu (BoM) bỏ qua hao hụt thì sai ngay từ đầu, còn định mức cộng dư cho chắc thì che mất mọi hao hụt thật. Cách làm hữu ích là lượng chuẩn cộng tỷ lệ hao hụt, để phần hao hụt dự kiến được ghi rõ ra.
Nhiều xưởng chần chừ vì chưa có định mức chính xác. Như vậy là ngược thứ tự. Một tỷ lệ hao hụt gần đúng, được so với lượng thực dùng qua từng lệnh, sau vài tháng sẽ thành chính xác. Chờ định mức hoàn hảo nghĩa là không bao giờ đo, như đã bàn trong bài độ chi tiết dữ liệu nên đến đâu.
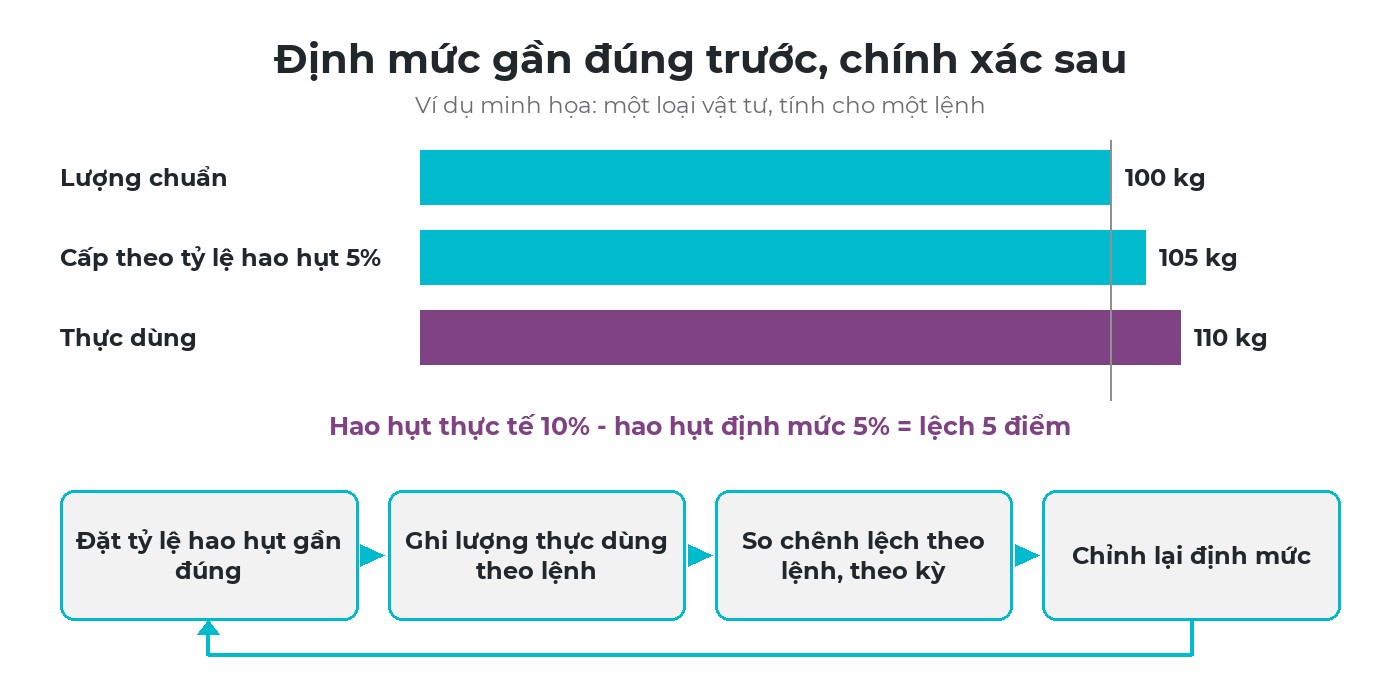
Ví dụ minh họa: tỷ lệ hao hụt ghi trong định mức, so với lượng thực dùng, rồi chỉnh lại.
Việc so sánh chỉ có giá trị khi lượng thực dùng được ghi theo từng lệnh, bởi chính người dùng vật tư, vào lúc họ dùng. Ghi bù cuối tuần theo trí nhớ thì con số lúc nào cũng gần với định mức. Các phương pháp khác có trong bài quản lý hao hụt nguyên vật liệu.
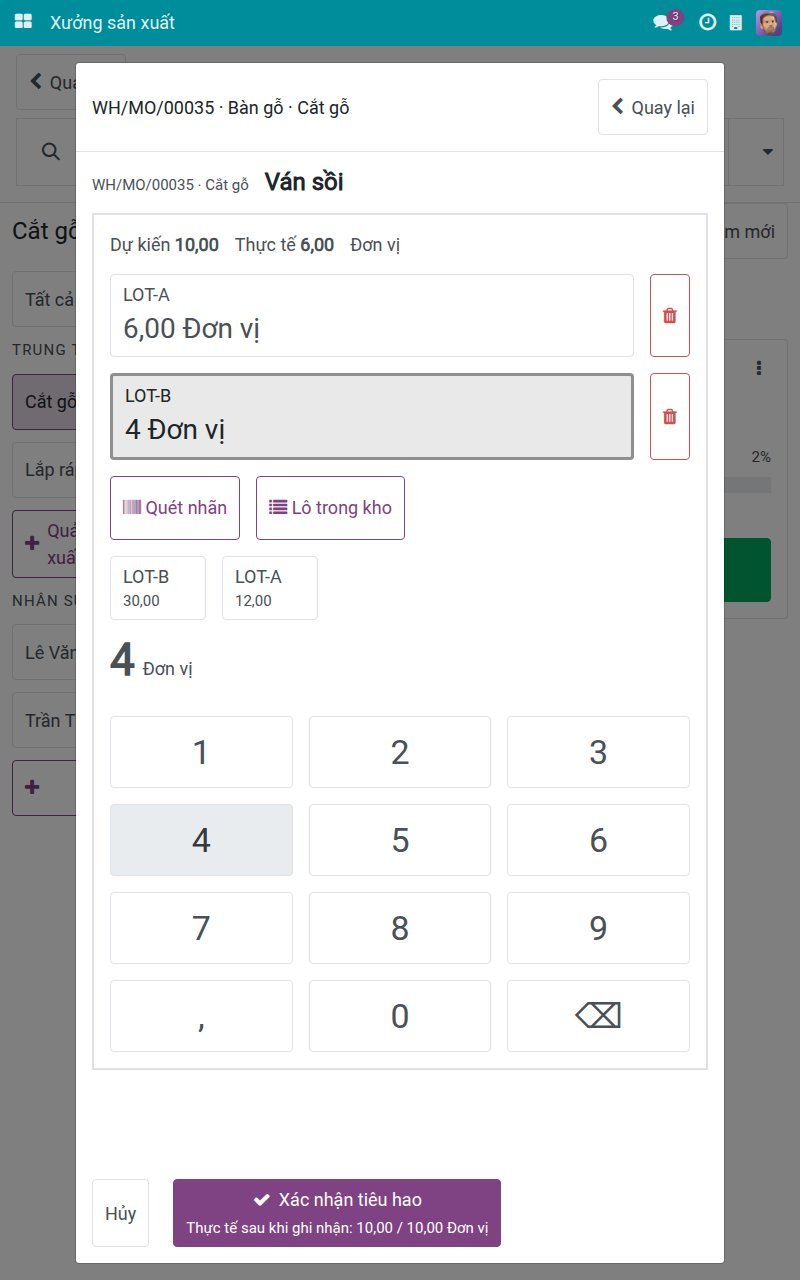
Ví dụ: người đứng máy ghi số lượng đã dùng của từng lô, bằng cách quét nhãn hoặc chọn lô trong kho, so với số dự kiến của lệnh.
Hàng dở dang: nơi dòng chảy vật tư trong sản xuất bị tắc
Đống hàng chờ lớn dần là chỉ dấu điểm nghẽn
Hàng dở dang tự nó không phải là vấn đề; một lượng đệm giữa các công đoạn giúp dây chuyền chạy đều. Tín hiệu đáng chú ý là đống hàng cứ lớn dần trước một công đoạn. Công đoạn đó không theo kịp, và mỗi sản phẩm nằm chờ trước nó lại kéo dài thời gian từ lúc nhận đơn tới lúc giao.
Mối liên hệ này là một phép tính đơn giản, gọi là định luật Little: thời gian một sản phẩm nằm trên xưởng bằng lượng hàng dở dang chia cho sản lượng mỗi ngày. Có 600 bán thành phẩm đang dở dang và mỗi ngày làm xong 200, thì mỗi sản phẩm nằm trên xưởng khoảng ba ngày (ví dụ minh họa). Giảm đống hàng chờ một nửa thì chu kỳ sản xuất cũng ngắn lại theo.
Vì vậy các xưởng tinh gọn coi hàng dở dang là thông tin, không chỉ là hàng tồn. Hàng chất ở đâu là nơi dòng chảy vật tư trong sản xuất chậm lại, và là chỗ nên nhìn vào trước: máy móc, việc chuyển đổi mã hàng, bố trí người, hay khâu kiểm tra đang trả hàng về làm lại.
Không biết bán thành phẩm đang ở đâu
Bán thành phẩm thường nằm ở vùng xám. Nó đã rời kho nguyên liệu nhưng chưa thành thành phẩm, nên không ai đếm. Khi có đơn gấp, quản đốc phải đi một vòng xưởng tìm những chi tiết mà sổ sách nói là phải có.
Có hai thói quen giúp lấp khoảng trống này. Một là cho bán thành phẩm quan trọng có định mức và lệnh sản xuất riêng, liên kết với lệnh của sản phẩm cuối, để mỗi cấp đều có trạng thái. Hai là dán nhãn theo lệnh hoặc theo lô và ghi lại mỗi lần chuyển giữa công đoạn, để câu trả lời "nó đang ở đâu" đến từ bản ghi, không phải từ một vòng đi tìm.
Dở dang cuối kỳ làm thay đổi giá thành và sổ sách
Đến cuối kỳ, một phần chi phí sản xuất thuộc về các lệnh còn nằm trên xưởng. Kế toán gọi phần này là chi phí sản xuất dở dang cuối kỳ ( work in process). Nếu không tính, cả chi phí trong kỳ dồn vào hàng làm xong trong kỳ, và giá thành tháng này vọt lên, tháng sau lại tụt xuống.
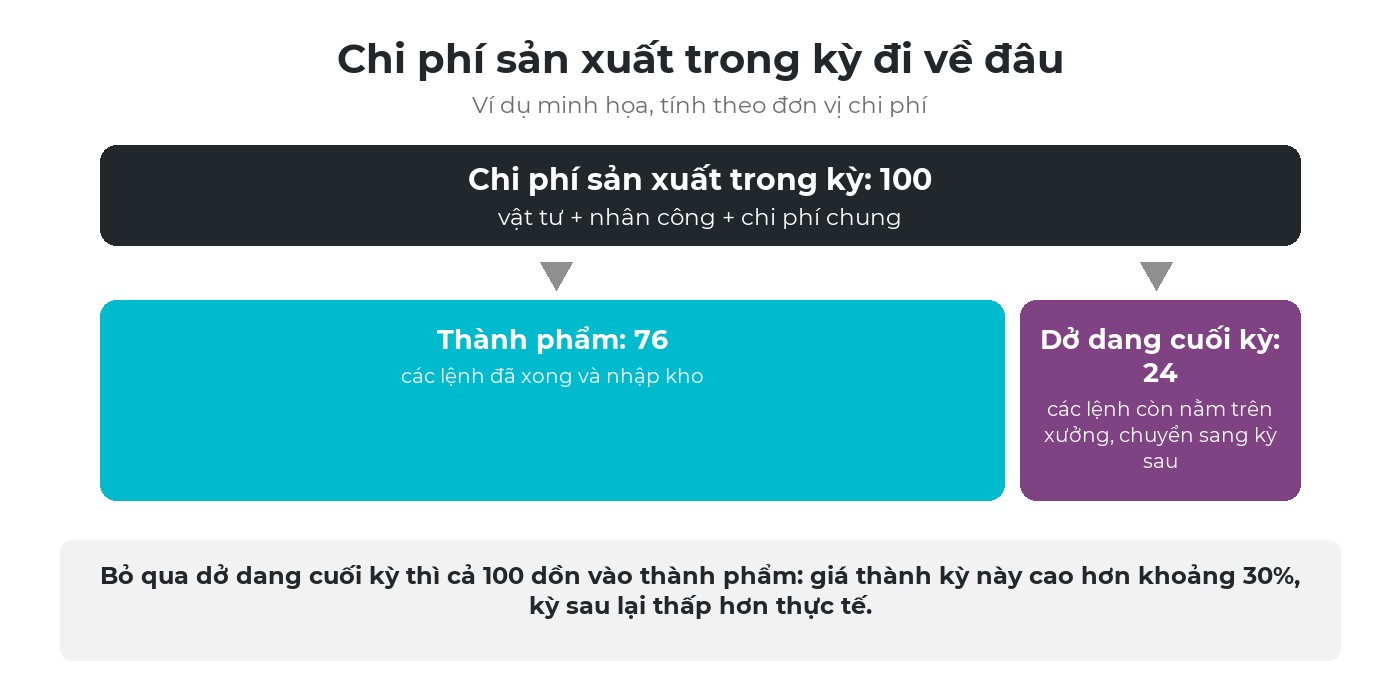
Ví dụ minh họa: chi phí trong kỳ chia về thành phẩm và hàng dở dang ra sao.
Tính đúng dở dang cuối kỳ dựa vào chính những ghi nhận ở xưởng: lệnh nào đang mở đã dùng những vật tư gì, công đoạn nào đã làm xong. Không có những ghi nhận này, kế toán phải ước theo tỷ lệ phần trăm, và con số ước lượng trở thành nơi giấu mọi khoản chênh lệch không giải thích được.
Thành phẩm: nhập kho đúng lúc, đúng lô, khớp số
Dòng chảy vật tư trong sản xuất kết thúc ở kho thành phẩm. Thành phẩm làm xong mà chưa nhập kho thì bán hàng và giao hàng không nhìn thấy. Bán hàng tưởng hết hàng nên hẹn khách ngày muộn hơn, còn xưởng thì nghĩ việc đã xong. Nhập kho ngay khi làm xong, theo đúng lệnh đã làm ra, sẽ lấp khoảng trống này.
Nhập đúng lô quan trọng không kém nhập đúng lúc. Số lô trên thành phẩm, liên kết với lô của vật tư đã dùng, là thứ giúp xưởng truy một khiếu nại về tận gốc, chủ đề của bài trước trong loạt này.
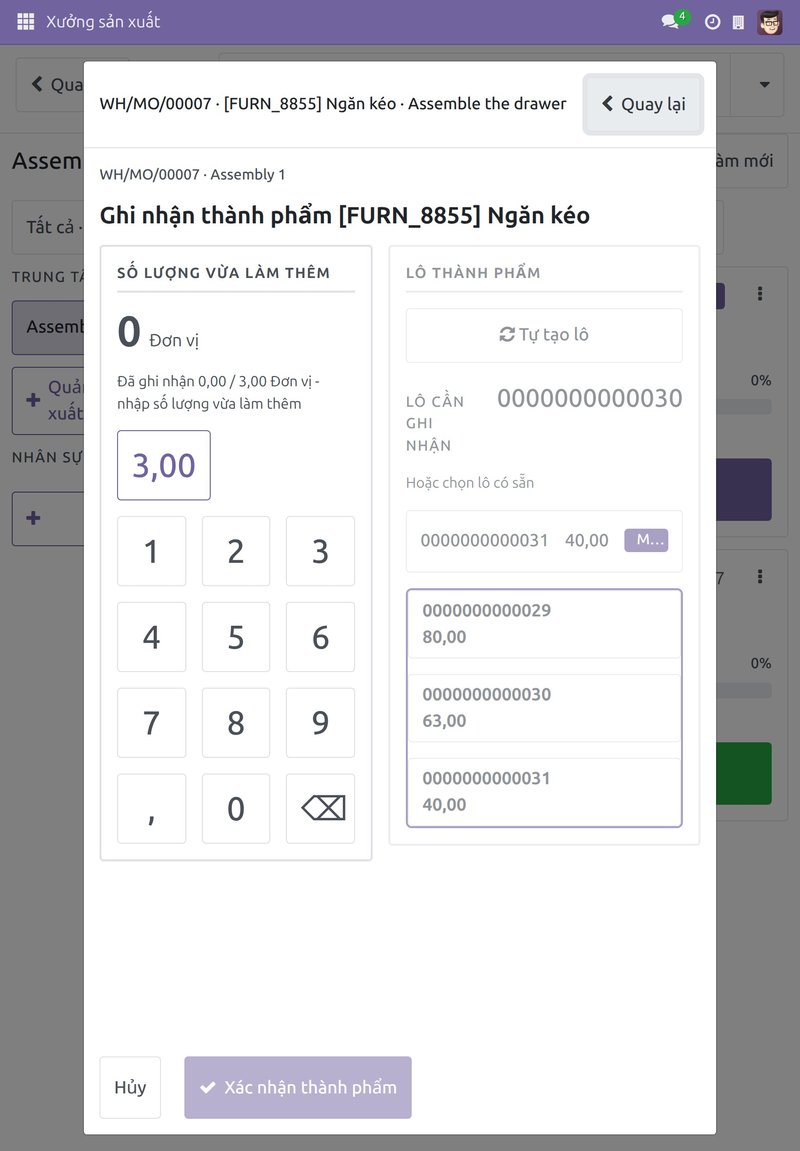
Ví dụ: thành phẩm được ghi nhận kèm số lô, tạo mới tại chỗ hoặc chọn từ lô đã có, ngay khi vừa làm xong.
Khi số trên sổ khác số trên kệ
Chênh lệch giữa sổ và kệ là triệu chứng. Nguyên nhân hay gặp là ghi muộn hơn lúc hàng di chuyển, nhập thành phẩm theo số kế hoạch thay vì số thực tế, chuyển hàng không có chứng từ, và phế phẩm hay hàng làm lại không ai ghi. Mỗi nguyên nhân nằm ở phía trước, trong cách ghi nhận dòng chảy, chứ không nằm ở kho.
Kiểm kê định kỳ theo vị trí, mỗi lần vài kệ, giúp bắt chênh lệch khi còn nhỏ và nguyên nhân còn dễ tìm. Kiểm kê mỗi năm một lần chỉ tìm ra một con số lớn mà không ai còn giải thích được. Phía kho được bàn kỹ hơn trong bài quy trình quản lý kho thành phẩm .
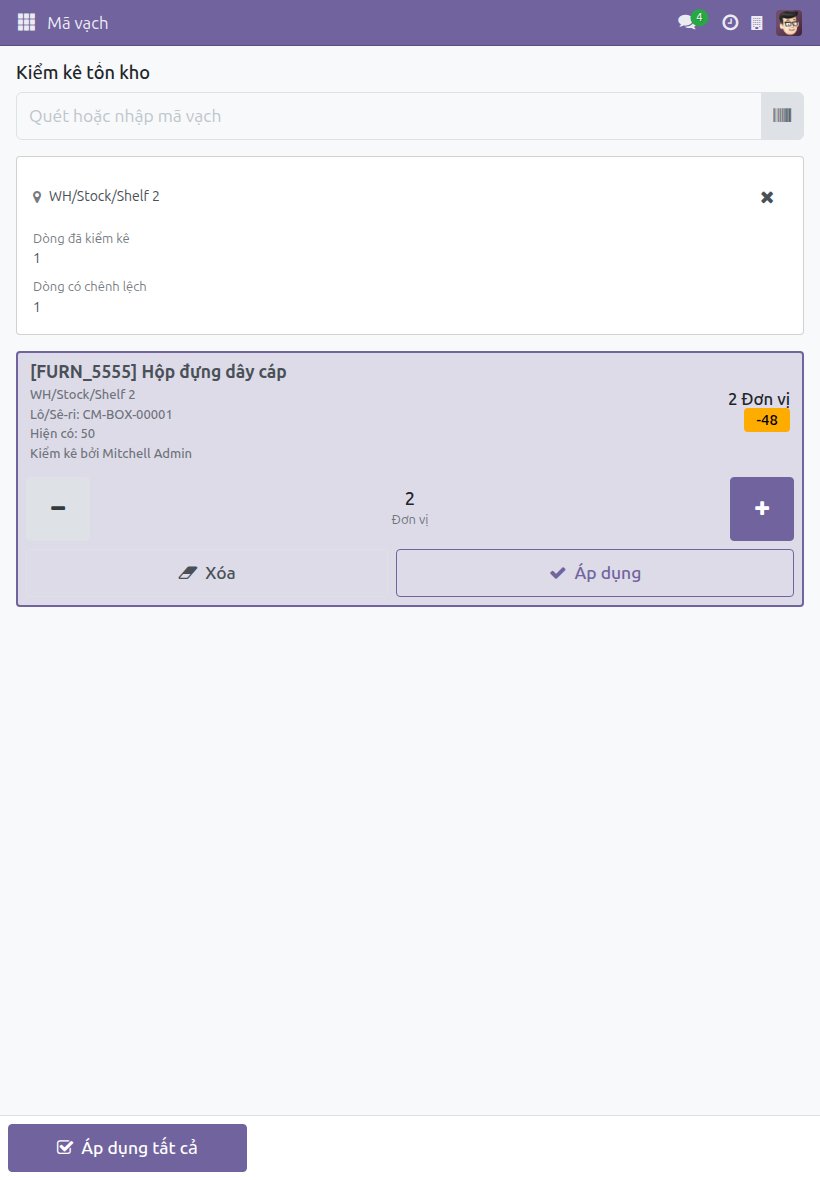
Ví dụ: kiểm kê một vị trí bằng cách quét mã, mức chênh lệch so với sổ hiện ra trước khi áp dụng kết quả kiểm kê.
Công nghệ hỗ trợ dòng chảy vật tư trong sản xuất theo ba bậc
Ba bậc công nghệ của bài trụ cũng áp dụng cho dòng chảy vật tư trong sản xuất. Thứ tự áp dụng quan trọng hơn bất kỳ công cụ riêng lẻ nào.
Bậc 1 - Ghi nhận việc của người
Cấp phát, thực dùng, phế phẩm, chuyển giữa công đoạn và nhập kho được ghi theo lệnh, ngay tại trạm, dùng máy quét cho số lô. Chỉ riêng bậc này đã trả lời được hàng đang ở đâu.
Bậc 2 - Kết nối cân và máy quét
Khối lượng và số đếm được đọc thẳng từ thiết bị thay vì nhập tay, nhất là với vật tư tính theo cân hoặc theo mét, nơi số liệu nhập tay dễ lệch nhất.
Bậc 3 - Phân tích hao hụt và dòng chảy
Hao hụt theo vật tư, theo sản phẩm, theo kỳ; diễn biến hàng dở dang theo thời gian; ảnh hưởng tới giá thành, khi đã có vài tháng ghi nhận sạch.
Dấu hiệu nên lên bậc: chênh lệch giữa sổ và kệ đã nhỏ và giải thích được; tỷ lệ hao hụt đã được so với thực tế vài tháng; và việc cân, đếm bằng tay là nguồn sai số chính còn lại.
Trước khi tự động hóa bất cứ điều gì, hãy làm cho mỗi lần vật tư di chuyển đều thuộc về một lệnh. Mọi phần còn lại của dòng chảy được xây trên nền đó.
Sáu câu hỏi tự đánh giá dòng chảy vật tư
Cấp phát
Vật tư được cấp theo lệnh sản xuất, hay vì có người xuống xin?
Chờ đợi
Tháng trước các công đoạn chờ vật tư bao nhiêu giờ, và có ai biết con số đó không?
Hao hụt
Định mức có ghi tỷ lệ hao hụt không, và có được so với lượng thực dùng theo từng lệnh không?
Hàng dở dang
Hàng dở dang chất lại trước công đoạn nào, và nằm đó bao nhiêu ngày?
Cuối kỳ
Dở dang cuối kỳ được tính từ ghi nhận ở xưởng, hay ước theo tỷ lệ phần trăm?
Sổ và kệ
Lần kiểm kê gần nhất lệch bao nhiêu, và có ai giải thích được chênh lệch đến từ đâu không?
Chặng nào có nhiều câu chưa trả lời được nhất thì nên bắt đầu từ chặng đó.
Viindoo hỗ trợ dòng chảy vật tư như thế nào
Ở Viindoo, vật tư, sản xuất, kho và kế toán dùng chung một nền tảng, nên với dòng chảy vật tư trong sản xuất, một lần ghi nhận tại trạm cũng chính là bản ghi mà kho và kế toán sử dụng. Bảng dưới đây cho biết những gì đã có và những gì doanh nghiệp vẫn xử lý bằng quy trình của mình.
| Chặng | Trong Viindoo |
|---|---|
| Nguyên liệu | Đã có: định mức kèm tỷ lệ hao hụt; ghi vật tư thực dùng theo lô ngay tại trạm, kể cả vật tư ngoài định mức và phế phẩm; báo cáo so sánh tiêu hao thực tế với hao hụt định mức khi lệnh đã xong; với định mức đặt chế độ chặn, lệnh tiêu hao lệch định mức chỉ quản lý sản xuất mới đóng được, người ở xưởng gửi chênh lệch đi duyệt |
| Hàng dở dang | Đã có: lệnh sản xuất nhiều cấp cho bán thành phẩm; lệnh công đoạn đang chờ vật tư hiện ở trạng thái chờ; bút toán dở dang cuối kỳ cho các lệnh còn mở, ghi nợ TK 154 theo hệ thống tài khoản Việt Nam và tự đảo vào ngày được chọn |
| Thành phẩm | Đã có: ghi thành phẩm kèm lô tại trạm, bằng quét nhãn hoặc chọn lô; truy xuất lô xuôi và ngược; kiểm kê theo vị trí bằng máy quét |
| Chưa có | Phiếu yêu cầu cấp vật tư từ công đoạn, bổ sung theo kanban và cảnh báo hao hụt tự động; doanh nghiệp xử lý bằng quy trình và báo cáo chênh lệch định kỳ |
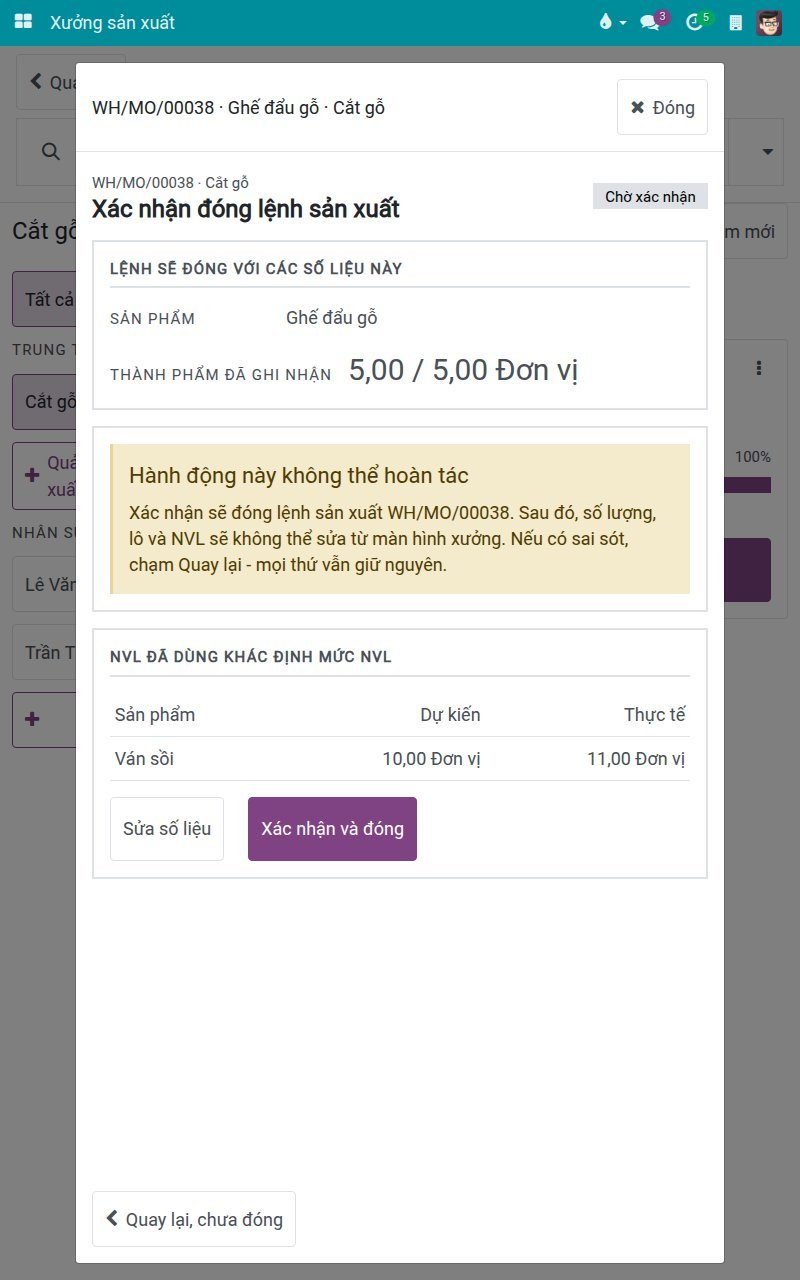
Ví dụ: trước khi đóng lệnh, màn hình liệt kê vật tư dùng khác định mức, dự kiến so với thực tế, để chênh lệch được xác nhận hoặc sửa lại.
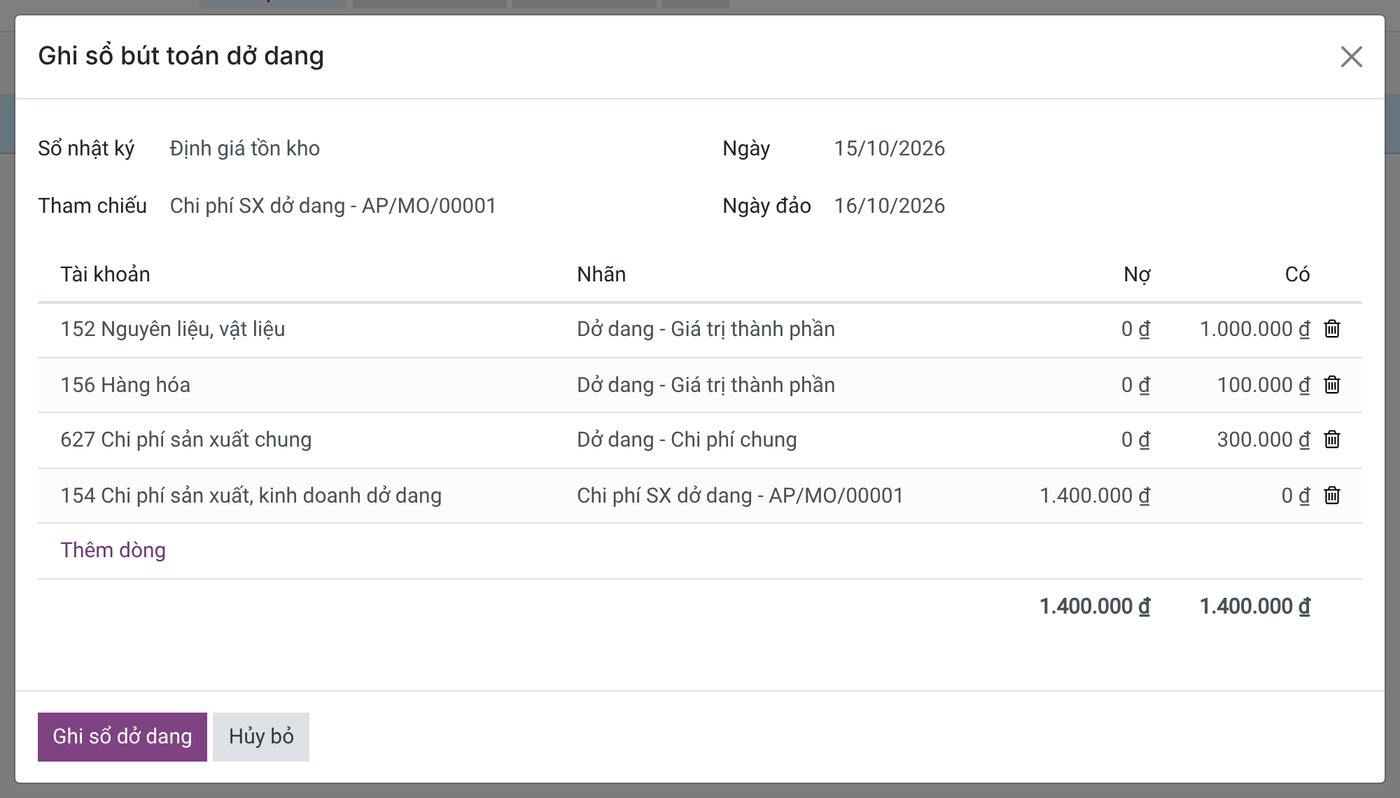
Ví dụ: bút toán dở dang cuối kỳ ghi nợ TK 154 và ghi có từng vật tư vào tài khoản kho của nhóm sản phẩm tương ứng.
Câu hỏi thường gặp
Không nên. Hãy bắt đầu với tỷ lệ hao hụt gần đúng và so với lượng thực dùng ở mỗi lệnh. Chính các chênh lệch sẽ cho biết định mức nào cần sửa trước.
Chỉ nên làm với bán thành phẩm có nhập kho, dùng chung cho nhiều sản phẩm hoặc cần theo dõi lô. Các bước trung gian nhỏ nên theo dõi như công đoạn của một lệnh, để tránh thêm bản ghi không ai đọc.
Muốn biết vật tư đang nằm chờ ở đâu trong xưởng mình? Hãy đặt lịch khảo sát hiện trạng xưởng cùng Viindoo: chúng tôi cùng bạn theo một lệnh sản xuất, từ lúc cấp vật tư tới lúc nhập kho thành phẩm, trước khi bàn đến phần mềm.
Bài tiếp theo trong loạt: báo cáo sản xuất và nhịp quản trị, ai xem gì, khi nào, để quyết định gì.
Bài viết liên quan
- Quản trị hiện trường: kế hoạch đúng vẫn chưa đủ để xưởng chạy đúng
- Phương pháp quản lý hao hụt nguyên vật liệu trong sản xuất
- Cách sử dụng Viindoo để quản lý tiêu thụ nguyên liệu trong sản xuất
- Quản lý kho sản xuất là gì? Tầm quan trọng và giải pháp tối ưu
- Quy trình quản lý kho thành phẩm hiệu quả cho doanh nghiệp