Chênh lệch tồn kho, khi sổ ghi 120 mà trên kệ chỉ còn 104, hiếm khi là lỗi đếm. Đó là tổng của những lần hàng di chuyển mà không được ghi, ghi nhầm mã hoặc đặt sai chỗ, và khoảng lệch lớn dần từng ngày cho tới khi có người đi đếm.
Câu trả lời ngắn cho câu hỏi "vì sao tồn trên sổ khác tồn thực tế?" là chứng từ và hàng hóa đã được phép đi hai đường riêng. Muốn giữ cho khớp thì phải bịt các kẽ hở ngay tại chỗ chúng phát sinh: lúc nhận hàng, lúc cất lên kệ, lúc xuất hàng và mỗi lần hàng hao hụt, rồi kiểm kê đều đặn để bắt những gì vẫn lọt qua.
Vì sao phát sinh chênh lệch tồn kho
Tồn trên sổ là một phép tính: tồn đầu kỳ, cộng số đã nhập, trừ số đã xuất. Mỗi lần hàng di chuyển mà ghi muộn, ghi sai hoặc không ghi đều khiến con số trên sổ và hàng trên kệ lệch nhau thêm một chút. Nguyên nhân rơi vào bốn nhóm.
Hàng đi, chứng từ chưa đi
Hàng ra khỏi kho trước khi phiếu xuất được ghi, hoặc hàng về và đã được dùng trước khi phiếu nhập được ghi. Độ trễ càng dài, càng nhiều lần hàng và chứng từ không bao giờ khớp lại.
Ghi nhầm mặt hàng
Hai mặt hàng giống nhau, một mặt hàng mang nhiều mã, đơn bán được ghi vào mã gần đúng nhất. Kết quả là một mặt hàng dư trên sổ, mặt hàng kia thiếu.
Đúng hàng, sai chỗ hoặc sai lô
Tổng số vẫn đúng nhưng hàng nằm ở kệ khác hoặc thuộc lô khác. Người soạn hàng không tìm thấy thứ mà hệ thống báo là có, và lần đếm ở vị trí đó bị thiếu.
Hao hụt không ai ghi
Hàng vỡ, hết hạn, hàng mẫu, hàng lấy đi sửa hoặc dùng nội bộ. Mỗi lần một ít, không lần nào có chứng từ, và cộng lại thành khoản lệch không ai giải thích được.
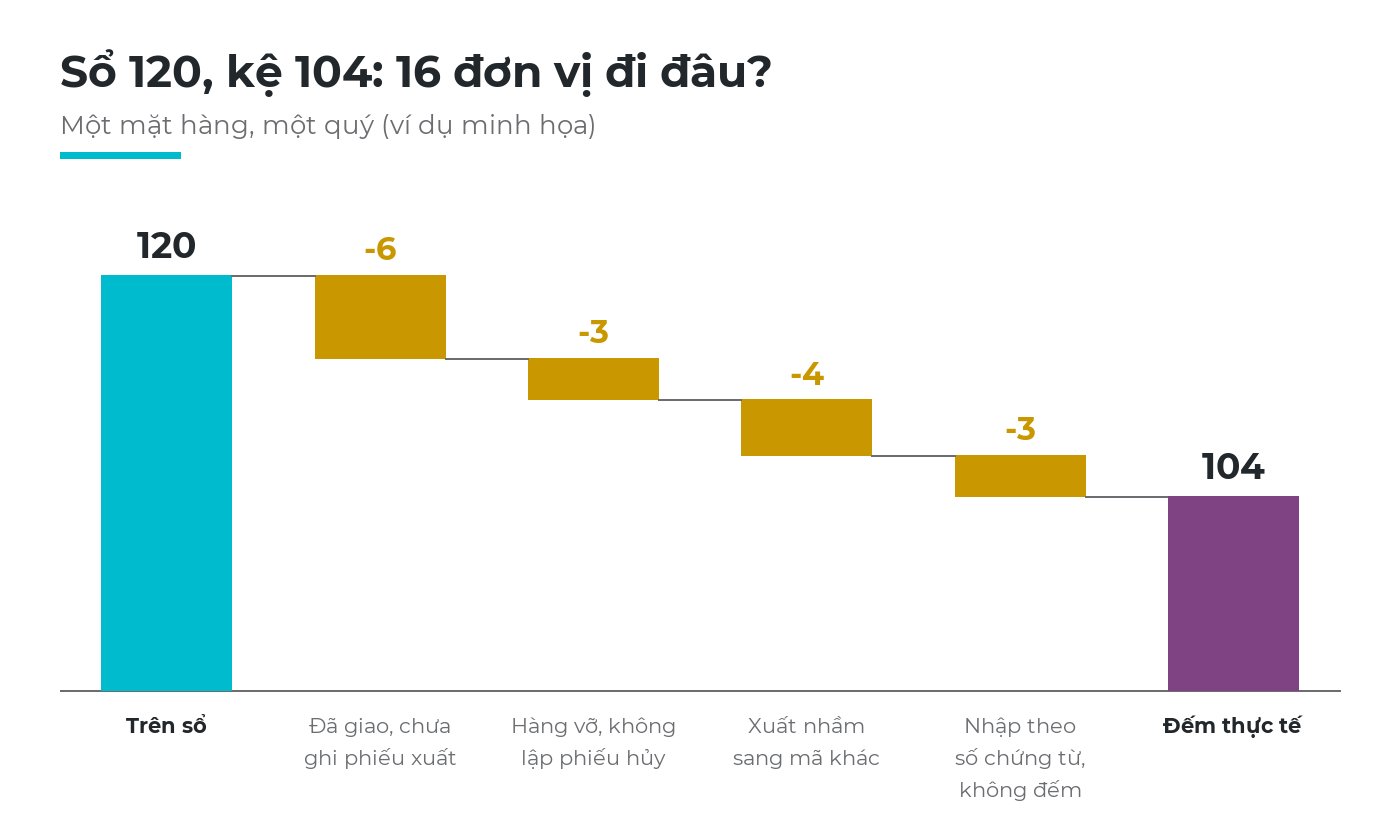
Sổ 120, kệ 104: khoản lệch 16 đơn vị là tổng của nhiều nguyên nhân nhỏ, không phải một lỗi lớn (ví dụ minh họa).
Không nguyên nhân nào là do người làm cẩu thả. Khi phiếu xuất chỉ nhập được ở văn phòng vào cuối ngày, phiếu xuất sẽ được ghi muộn. Khi một mặt hàng có ba mã, sẽ có lúc người ta chọn nhầm. Khi hủy hàng cần một mẫu biểu không ai có sẵn, hàng vỡ sẽ không được ghi nhận. Người làm bỏ qua quy trình vì quy trình không khớp với công việc; cách sửa nằm ở thiết kế quy trình.
Các chốt kiểm soát giữ cho sổ và kệ khớp nhau
Nguyên lý của phương pháp kê khai thường xuyên rất đơn giản: sổ thay đổi đúng lúc hàng thay đổi. Mỗi khâu hàng hóa di chuyển cần có một quy tắc, và một người chịu trách nhiệm giữ quy tắc đó.
Nhập đúng số đếm được
Ghi số lượng thực nhận, không ghi theo số trên chứng từ của nhà cung cấp.
Cất vào một địa chỉ
Mỗi kệ, mỗi ô có tên và nhãn; hàng được cất và chuyển theo địa chỉ.
Xuất theo chứng từ
Không hàng nào ra khỏi kho mà không có phiếu xuất, được ghi ngay lúc hàng đi.
Hủy hàng có lý do
Hàng vỡ, hết hạn, dùng nội bộ đều có phiếu và lý do, ghi ngay khi xảy ra.
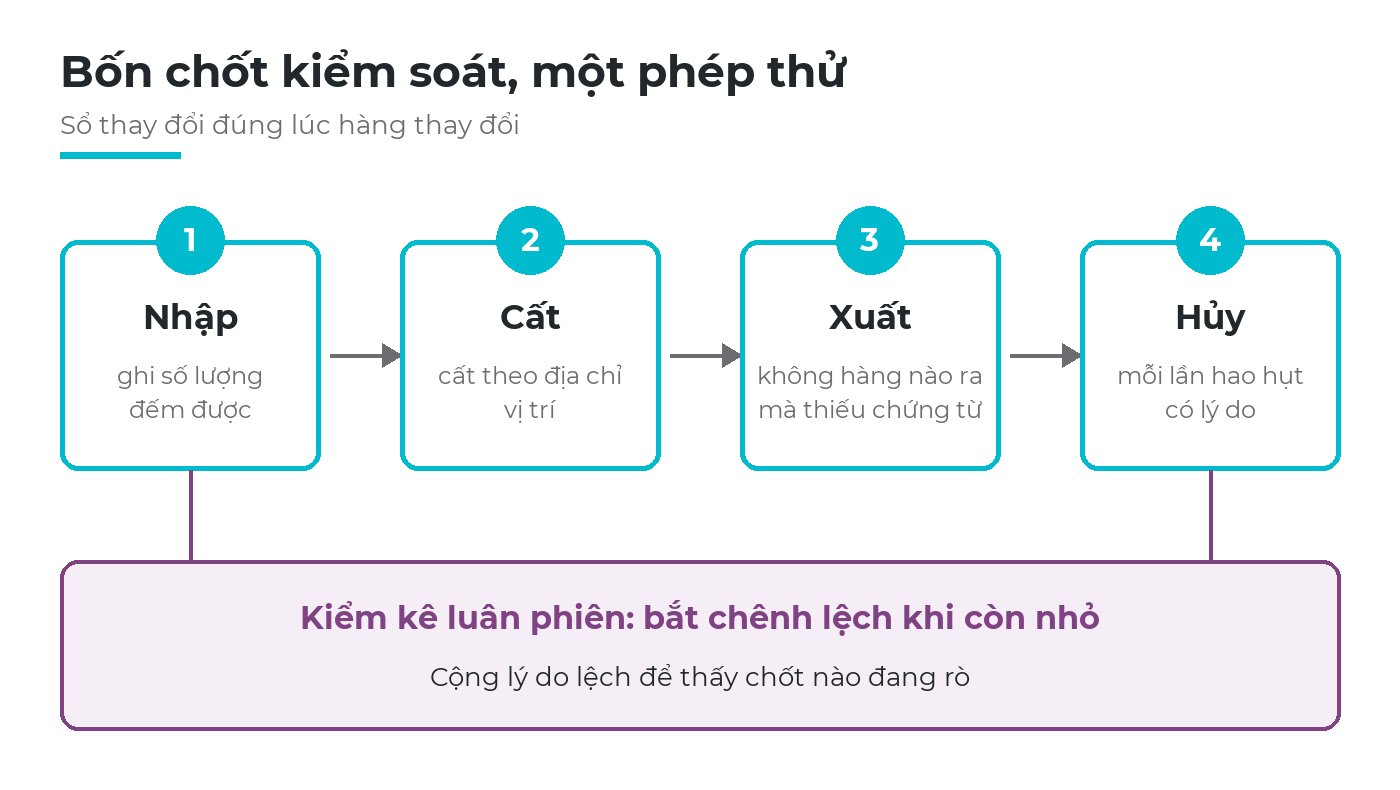
Bốn chốt kiểm soát ở chỗ hàng di chuyển, và kiểm kê là phép thử cho biết chốt nào đang rò.
Một mặt hàng, một mã, nhiều mã vạch
Nhiều mặt hàng về kho với mã vạch của nhà sản xuất, thêm mã vạch nhà cung cấp trên thùng và nhãn nội bộ trên kệ. Quy tắc là tất cả các mã đó cùng được liên kết với một mã hàng nội bộ. Nếu mỗi mã vạch thành một mặt hàng riêng, sổ sẽ chia một lượng tồn thành nhiều phần, và mỗi lần chia là một lần chênh lệch về sau.
Lô và số sê-ri cho hàng cần truy xuất
Với hàng có hạn dùng hoặc bảo hành, theo dõi theo lô (Lot) hoặc số sê-ri (Serial number) sẽ bổ sung một bước kiểm tra: đúng mặt hàng chưa đủ, phải đúng lô. Đổi lại là thêm một lần quét ở mỗi lần di chuyển, nên chỉ áp dụng cho những mặt hàng cần, không áp cho tất cả.
Tồn âm và hàng đã giữ là tín hiệu
Tồn âm trên sổ nghĩa là đã xuất những thứ mà theo sổ sách chưa từng được nhập. Đó không phải con số để sửa vào cuối tháng; nó chỉ ra một phiếu nhập bị sót hoặc một lần xuất nhầm mã. Hãy xử lý từng trường hợp ngay trong ngày phát sinh.
Hàng đã giữ (Reserved) thì ngược lại. Hàng đã hứa cho một đơn vẫn nằm trên kệ nhưng không còn sẵn để bán. Tách số hiện có khỏi số còn bán được giúp hai người bán hàng không cùng hứa một lô hàng, một nguồn tranh cãi hay gặp mà về sau trông giống như chênh lệch tồn kho.
Kiểm kê để tìm nguyên nhân, không chỉ để sửa số
Kiểm kê toàn bộ mỗi năm một lần cho ra một khoản lệch lớn mà không ai còn giải thích được. Kiểm kê luân phiên (Cycle counting), mỗi lần vài vị trí hoặc vài mặt hàng theo một nhịp cố định, phát hiện chênh lệch tồn kho khi khoản lệch còn nhỏ và nguyên nhân còn dễ truy tìm. Phương pháp được bàn kỹ trong bài kiểm kê luân phiên.
Không phải mặt hàng nào cũng cần cùng một nhịp. Theo nguyên tắc ABC, đếm thường xuyên nhóm hàng giá trị cao hoặc quay vòng nhanh, và đếm thưa nhóm hàng còn lại. Công sức dồn vào chỗ mà chênh lệch tồn kho gây thiệt hại nhiều nhất.
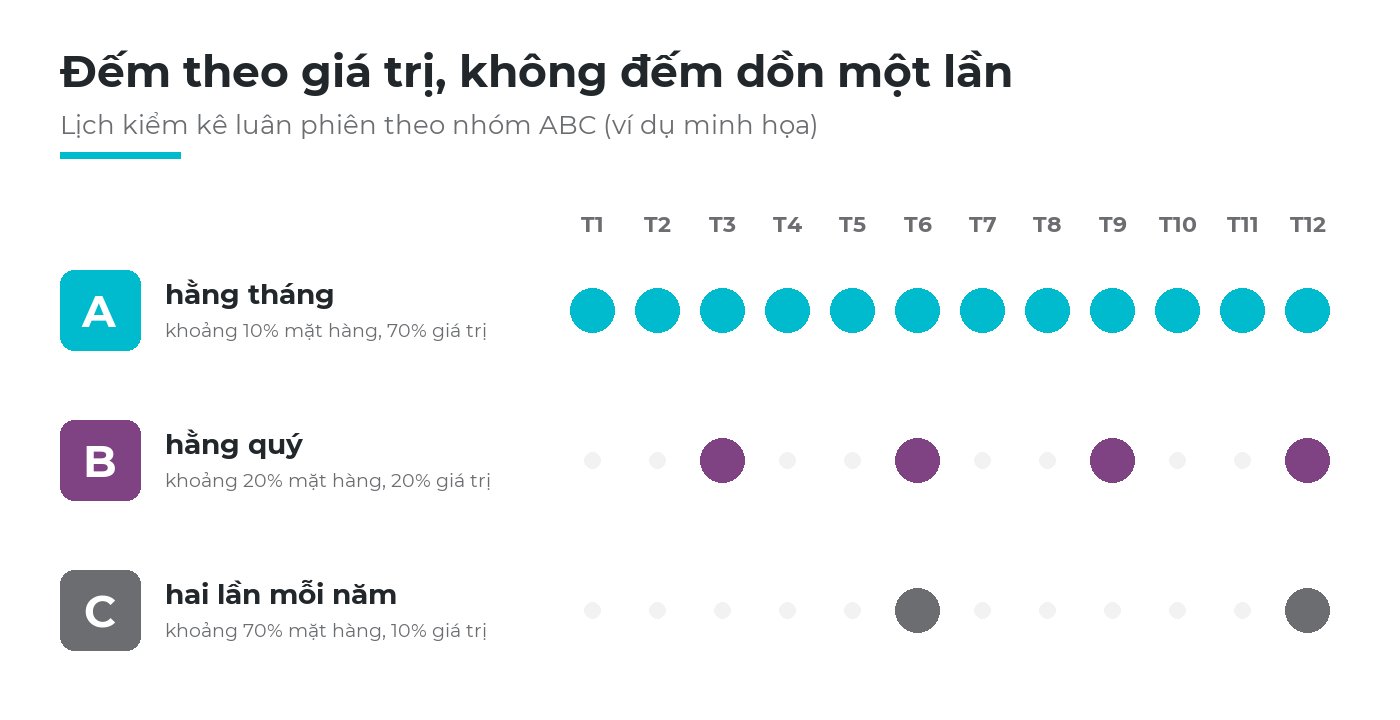
Lịch kiểm kê theo nhóm ABC: số ít mặt hàng chiếm phần lớn giá trị được đếm hằng tháng (ví dụ minh họa).
Bốn quy tắc giúp kết quả kiểm kê đáng tin. Phương pháp chung, kèm mẫu biểu, có trong bài kiểm kê hàng tồn kho.
- Đếm mà không nhìn số trên sổ. Người đếm biết trước số lượng cần có thường sẽ đếm ra đúng con số đó. Giao danh sách vị trí và mặt hàng, không giao số lượng.
- Chốt hoặc ghi lại các lần di chuyển trong lúc đếm. Hàng nhập hay xuất đúng lúc một kệ đang được đếm sẽ làm phép so sánh vô nghĩa nếu không xác định rõ thời điểm chốt số liệu.
- Tách người đếm khỏi người duyệt. Người đếm ghi con số; một người khác xem các khoản lệch lớn trước khi điều chỉnh sổ.
- Mỗi lần điều chỉnh có lý do. "Hàng vỡ", "xuất nhầm mã", "chưa ghi phiếu nhập". Tổng hợp các lý do qua nhiều tháng sẽ giúp nhận ra chốt kiểm soát nào đang có lỗ hổng.
Điều chỉnh tồn kho sửa được con số. Chỉ lý do đằng sau mới sửa được quy trình.
Chênh lệch tồn kho gây hại gì ngoài nhà kho
Kho là nơi thấy chênh lệch đầu tiên, nhưng các phòng khác mới là nơi trả giá. Bán hàng hứa giao thứ không có. Mua hàng đặt thêm thứ đang nằm ở một kệ nào đó. Kế toán giữ một con số giá trị tồn kho không giải thích được, và mỗi lần điều chỉnh lại làm thay đổi giá vốn hàng bán.
Các chỉ số quản trị cũng bị ảnh hưởng. Vòng quay hàng tồn kho và số ngày tồn kho chỉ đúng khi số lượng tồn kho dùng để tính toán là chính xác. Doanh nghiệp có thể tin mình đang giữ ba tuần hàng trong khi kệ chỉ còn hai tuần. Định nghĩa chung về những gì được tính là tồn kho có trong mục từ hàng tồn kho.
Trong sản xuất, cùng một nguyên lý này áp dụng cho nguyên vật liệu, hàng dở dang và thành phẩm, như đã bàn trong bài dòng chảy vật tư qua xưởng.
Phần mềm giúp được gì, và không giúp được gì
Phần mềm không thể thay bạn đếm hàng trên kệ. Phần mềm giúp biến thao tác đúng thành thao tác dễ thực hiện nhất: quét mã ngay tại chỗ hàng di chuyển thay vì gõ lại sau, nhiều mã vạch cùng gắn với một mã hàng, mỗi số lượng gắn với một vị trí, và danh sách kiểm kê được lập và đối chiếu nhanh chóng.
Phần mềm cũng giữ lại dấu vết. Với cách ghi theo phương pháp kê khai thường xuyên , có thể truy ngược từng số liệu tồn kho hiện có về các phiếu nhập, phiếu xuất và lần điều chỉnh tương ứng, và nhờ vậy một khoản chênh lệch tồn kho trở thành một câu hỏi có lời đáp.
Ví dụ trên Viindoo
Trong Viindoo, ứng dụng Tồn kho ghi nhận từng chốt kiểm soát đã nêu ở trên. Cụ thể cho từng chốt:
| Chốt kiểm soát | Viindoo ghi nhận gì |
|---|---|
| Nhập, xuất ngay tại chỗ hàng di chuyển | Ứng dụng Mã vạch cho phép nhập, xuất, chuyển, kiểm kê và hủy hàng bằng cách quét mã sản phẩm, mã lô và mã vị trí trên điện thoại, máy tính bảng hoặc máy quét |
| Một mặt hàng, nhiều mã vạch | Trường Mã vạch bổ sung trên sản phẩm: tìm kiếm hoặc nhập bất kỳ mã nào vào ô sản phẩm cũng hiển thị đúng sản phẩm tương ứng |
| Vị trí và lô | Tồn kho được giữ theo từng vị trí và, với sản phẩm có theo dõi, theo từng lô hoặc số sê-ri; không thể xác nhận phiếu kho của sản phẩm có theo dõi nếu chưa có thông tin lô |
| Hao hụt có lý do | Phiếu xuất hủy kèm lý do hủy hàng, chuyển hàng ra khỏi tồn kho sang vị trí hàng hủy |
| Tồn âm và hàng đã giữ | Bộ lọc Tồn kho âm trên danh sách tồn, và số lượng đã giữ hiển thị tách khỏi số lượng hiện có |
| Kiểm kê | Yêu cầu kiểm kê theo ngày và người đếm; tần suất kiểm kê cho từng vị trí và ngày kiểm kê hằng năm; số lượng đã đếm được đặt cạnh số lượng hiện có kèm phần chênh lệch; lý do kiểm kê được ghi nhận khi áp dụng |
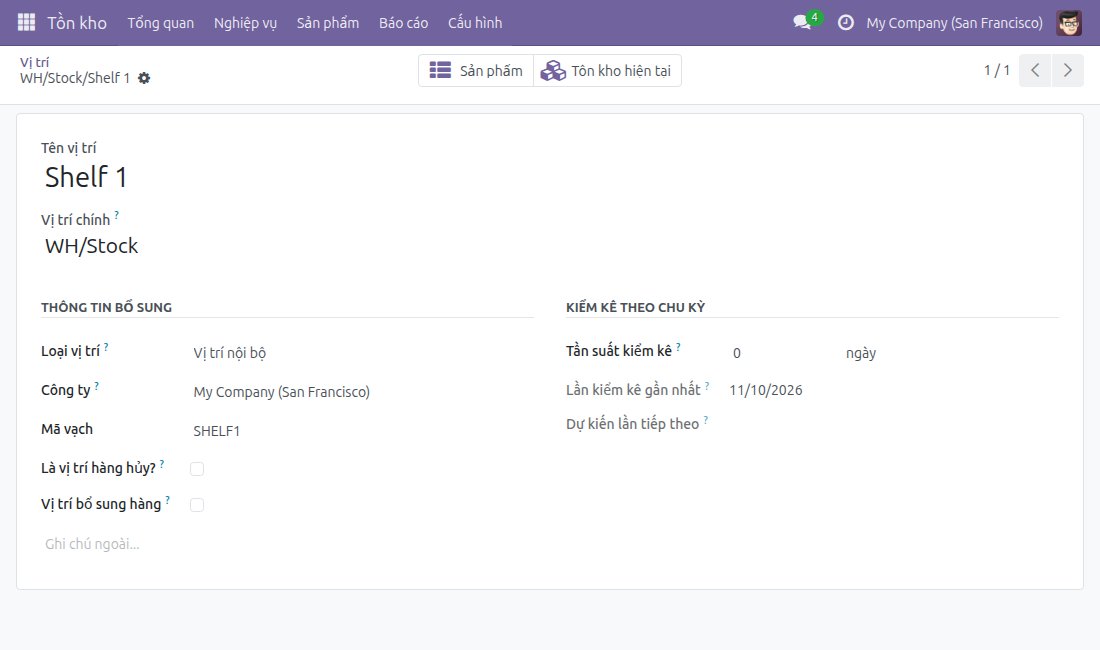
Ví dụ: mỗi vị trí có mã vạch riêng và mục kiểm kê theo chu kỳ gồm tần suất, lần kiểm kê gần nhất và lần dự kiến tiếp theo.
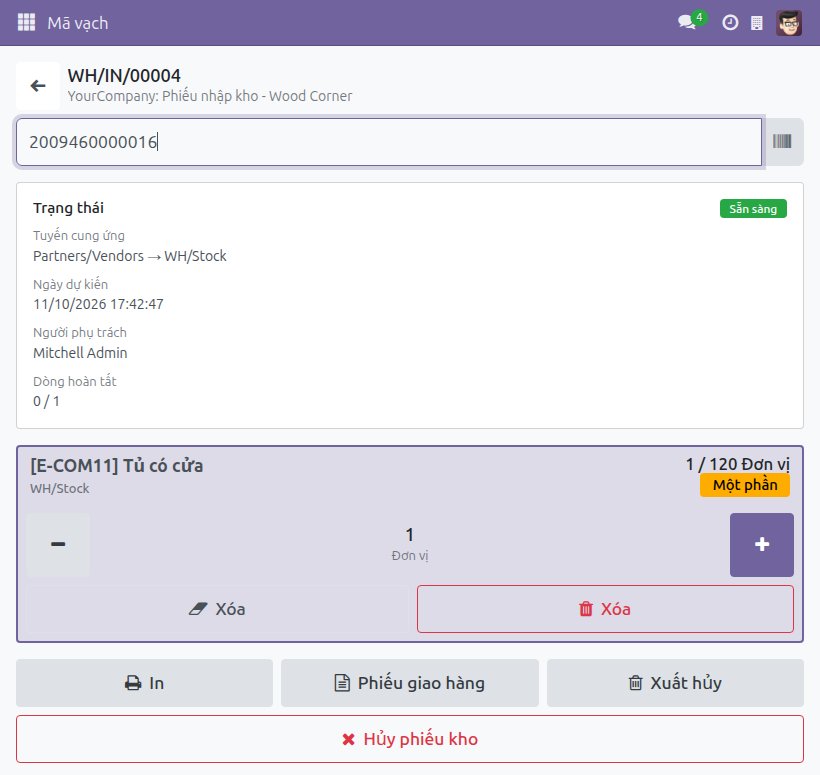
Ví dụ: trên phiếu nhập kho, mỗi lần quét cộng vào số lượng đã nhận, nên chứng từ đi theo số hàng thực tế về kho.
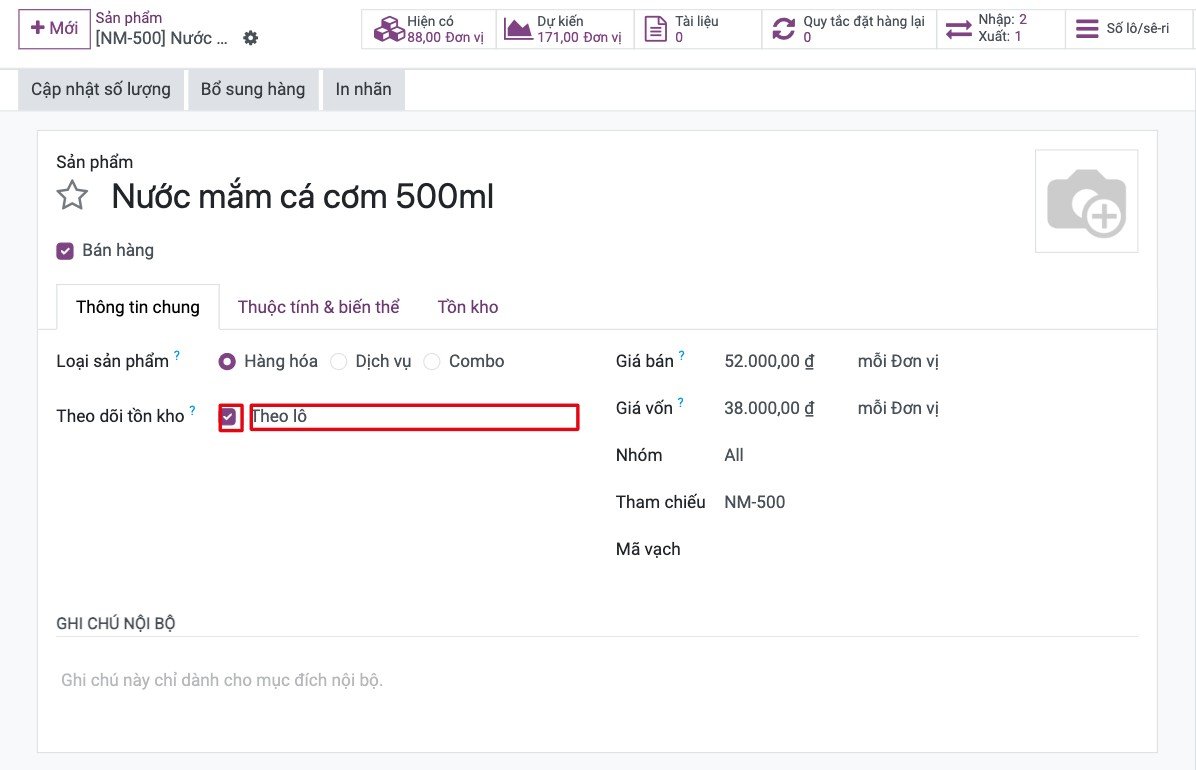
Ví dụ: sản phẩm được đặt theo dõi tồn kho theo lô; mọi lần nhập, xuất sản phẩm này đều phải có số lô.
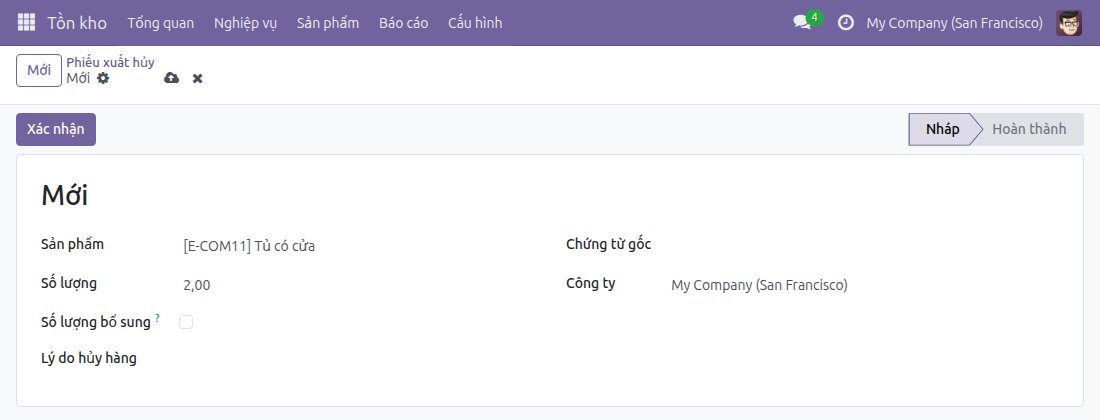
Ví dụ: phiếu xuất hủy ghi sản phẩm, số lượng và lý do hủy hàng, để các khoản hao hụt có dấu vết ghi nhận thay vì trở thành những khoản chênh lệch không giải thích được.
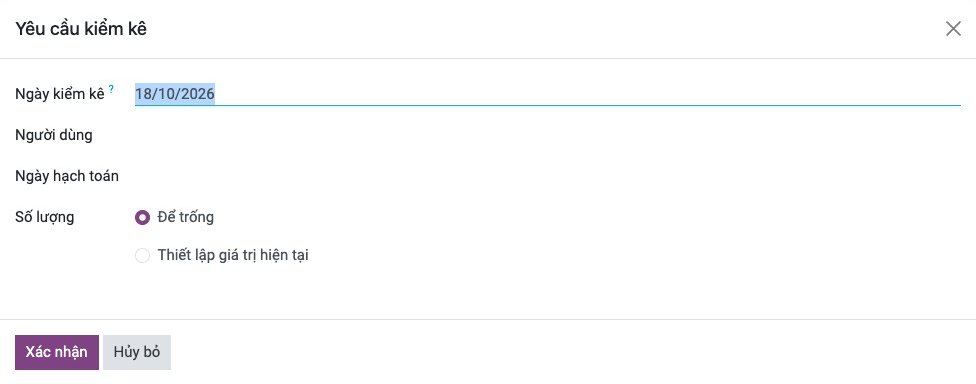
Ví dụ: yêu cầu kiểm kê đặt ngày kiểm kê và người đếm. Tùy chọn "Để trống" tạo danh sách đếm không điền sẵn số lượng.
Có hai giới hạn nên biết. Theo thiết lập mặc định, Viindoo không chặn việc xuất hàng khiến số tồn trên sổ giảm xuống dưới 0; hệ thống hiển thị số tồn âm để người dùng kiểm tra. Và danh sách tồn hiển thị số hiện có ngay cạnh số đã đếm, nên việc đếm mà không nhìn số liệu trên sổ phụ thuộc vào cách tổ chức kiểm kê, ví dụ giao danh sách vị trí thay vì giao màn hình.
Hỏi AI về tồn kho
Hỏi bằng tiếng Việt, AI trả lời từ chính dữ liệu kho của công ty, kèm nguồn để bấm mở. Ví dụ: hàng nào có tồn khả dụng dưới mức bạn đưa ra, kho nào đang âm tồn, xếp hạng ABC các mặt hàng theo giá trị tồn.
AI chỉ thấy đúng những gì bạn được phép thấy; nhân viên kho hỏi thì không thấy số liệu kế toán nếu không được cấp quyền. Tìm nguyên nhân của khoản lệch và quyết định điều chỉnh vẫn là việc của người.
Sáu câu hỏi tự đánh giá rủi ro chênh lệch tồn kho
Thời điểm ghi
Phiếu nhập, phiếu xuất được ghi lúc hàng di chuyển, hay ghi sau ở bàn giấy?
Mã hàng
Mỗi mặt hàng có đúng một mã hàng, dù mang mã vạch nào?
Vị trí
Có nói được một lượng hàng đang nằm ở kệ nào, không chỉ ở kho nào?
Hao hụt
Hàng vỡ, dùng nội bộ có được ghi kèm lý do ngay trong ngày không?
Nhịp kiểm kê
Nhóm hàng giá trị cao có được đếm thường xuyên hơn, theo một lịch cố định?
Lý do lệch
Với các lần điều chỉnh quý trước, có nói được nguyên nhân nào gặp nhiều nhất?
Từ hai câu trả lời "không" trở lên nghĩa là chênh lệch tồn kho đang phát sinh nhanh hơn khả năng phát hiện của hoạt động kiểm kê. Bắt đầu từ chốt kiểm soát có câu trả lời "không" đầu tiên.
Câu hỏi thường gặp
Tùy mặt hàng. Đặt ngưỡng cho từng nhóm: chặt với hàng giá trị cao hoặc hàng có quy định riêng, nới hơn với vật tư tiêu hao giá trị thấp. Quan trọng hơn là mọi khoản lệch vượt ngưỡng đều phải có lý do.
Điều chỉnh sau khi đã kiểm tra khoản lệch: đếm lại các khoản lớn, tìm chứng từ chưa ghi và hàng nằm ở vị trí khác trước. Nhiều khoản tưởng là thiếu hóa ra là hàng nằm sai chỗ.
Quy định kế toán, thuế có thể vẫn yêu cầu kiểm kê cuối năm. Kiểm kê luân phiên giúp lần đếm cuối năm ngắn và nhẹ hơn, vì phần lớn chênh lệch đã được tìm ra và giải thích từ trước.
Kho của bạn chưa lần nào khớp hẳn với sổ? Nói cho chúng tôi biết chỗ đang đau nhất. Đặt lịch tư vấn để cùng xem đường đi của một mặt hàng, hoặc xem chi phí khi bắt đầu với gói Express.
Bài viết liên quan
- Vòng quay hàng tồn kho là gì? Công thức tính và ý nghĩa
- Kiểm kê hàng tồn kho: Phương pháp, quy trình và mẫu file excel
- Cycle count là gì? Tối đa hóa độ chính xác của hàng tồn kho
- Phương pháp kê khai thường xuyên và ứng dụng phần mềm Viindoo trong quy trình quản lý kho
- Báo cáo tồn kho: Các mẫu báo cáo tồn kho và giải pháp hiệu quả